
Показники страхової статистики
Показники страхової статистики необхідні для адекватного визначення страхових тарифів і коригування їх в процесі поточної діяльності. Розрізняють абсолютні та відносні показники. Абсолютні показники накопичуються страховими компаніями в процесі діяльності. За джерело інформації слугують договори страхування, що втратили свою чинність і пройшли архівну обробку.
До абсолютних показників відносять:
- 1. п - число застрахованих об'єктів (кількість укладених договорів страхування);
- 2. е — число страхових подій;
- 3. т — число пошкоджених (знищених) об'єктів;
- 4. ЕСП — сума зібраних страхових платежів;
- 5. ЕСВ - сума виплат страхових відшкодувань;
- 6. ИСС —страхова сума за всіма застрахованими об'єктами;
- 7. ЕСС — страхова сума за всіма об'єктами, що були пошкоджені чи знищені. Відносні показники розраховуються на основі абсолютних. Розглянемо найважливіші з них.

Показує скільки страхових подій припадає на один застрахований об'єкт.
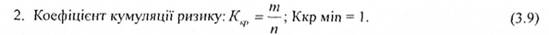
Показує скільки страхових випадків тягне за собою одна страхова подія.

Показує, яка частка пошкоджених (знищених) об'єктів припадає на один застрахований об'єкт.

Показує, яка частина страхової суми знищена страховою виплатою.
5. Збитковість страхової сум и:

Збитковість страхової суми (ймовірність збитку) показує скільки копійок страхової виплати припадає на одну гривню страхової суми всіх застрахованих об'єктів. Можна також розглядати як міру величини ризикової премії.

Значення коефіцієнта збитковості не може перевищувати одиницю. Це б означало знищення застрахованих об'єктів більше, одного разу.

Може бути менше, більше чи дорівнювати одиниці. Величина норми прибутковості свідчить про міру перевищення рівня страхових премій над страховими виплатами.

Величина норми збитковості свідчить про фінансову стабільність певного виду страхування.
9. Середня страхова сума, що приходиться на один застрахований об'єкт:

Є довільною величиною. ІО. Середня страхова сума, що приходиться на один пошкоджений (знищений) об'єкт:

є довільною величиною.
Розрахунок середніх страхових сум має практичне значення. На їх основі обчислюється показник складності ризику, що дозволяє оцінити і переоцінити частоту страхової події.

Сутність та різновиди страхових премій
Страхова премія (страховий внесок, страховий платіж) - плата за страхування, яку страхувальник зобов'язаний внести страховику згідно з договором страхування.
Страхова премія математично обчислюється як добуток страхової суми на страховий тариф.
Базилевич В,Д[36] пропонує використовувати для класифікації страхових премій різні ознаки. Розглянемо їх більш докладно.
З економічної точки зору страхова премія - це частина національного доходу країни.
З юридичної точки зору страхова премія - є грошовим виразом зобов'язань страхувальника.
З математичної точки зору страхова премія — набуває форми періодично повторювального платежу.
Страхові премії класифікують:
- 1. за призначенням;
- 2. за характером ризиків;
- 3. за формою сплати;
- 4. за часом сплати;
- 5. за способом відображення балансів;
- 6. за способом нарахування;
- 7. за величиною.
- 1) За призначенням страхову премію поділяють на: ризикову премію; заощаджу вальний внесок (ризикова надбавка); достатній внесок; брутто-премія.
Ризикова премія - це чиста нетто-премія.
Заощаджувальний внесок має покрити всі платежі страхувальника до закінчення терміну страхування. Використовується тільки в страхуванні життя. В загальному страхуванні розраховується ризикова надбавка.
Достатній внесок складається з чистої нетто-премії, заощаджу вального внеску і витрат на ведення справи.
Брутто-премія покриває всі витрати страховика і прибуток.
2) За характером ризиків страхові премії поділяються на:
натуральну — дорівнює ризиковій премії і відповідає характеру розвитку ризику. Із зростанням ступеню ризику премія змінюється;
постійну премія — є незмінною і властива сталим ризиком.
3) За формою сплати розрізняють одноразові;
поточні;
річні;
розстрочені страхові премії.
Одноразова премія вноситься одразу на весь період страхування. Поточна премія є частиною одноразової.
Річні премії використовуються в загальному страхуванні. Цей внесок є неподільним в більшості випадків.
Розстрочені премії вносять щомісячно, щоквартально в залежності від економічного стану страхувальника.
4) За часом сплати розрізняють:
авансовий внесок, що за економічним змістом тотожний річному внеску; попередня премія - це внесок заощаджу вального характеру до настання терміну його сплати. На попередні внески нараховуються відсотки і вони мають місце тільки у страхуванні життя.
5) За способам відображення у балансі розрізняють:
перехідну страхову премію;
результативну;
ефективну.
Перехідна премія утворюється внаслідок незбігання терміну страхування і календарного року.
Результативна премія визначається як різниця між страховою премією і перехідною премією.
Ефективна премія - це сума всіх зібраних страховою компанією платежів.
6) За способом нарахування розрізняють: індивідуальну премію;
середню премію;
ступеневу премію.
Індивідуальна премія враховує індивідуальні особливості ризику і об'єкта страхування.
Ступенева премія залежить від ступеня розвитку ризику. Середня премія розраховується як середня величина.
7) За величиною розрізняють: необхідну страхову премію; справедливу страхову премію; конкурентну страхову премію.
Необхідна страхова премія має покрити всі витрати страховика, пов'язані із веденням справи і виплатою страхових сум і страхового відшкодування.
Справедлива премія відображає еквівалентність зобов'язань (ЕСП = ЕСВ). Конкурентна премія враховує розміри страхових премій конкурентів.
