
Показники та шляхи поліпшення використання основних фондів
Використання основних виробничих фондів аграрних підприємств характеризується системою показників. Головними вартісними показниками використання основних фондів є фондовіддача і фондомісткість.
Фондовіддача засвідчує, скільки отримано валової продукції у вартісному виразі на одиницю вартості основних виробничих фондів і визначається діленням валової продукції на середньорічну вартість основних фондів сільськогосподарського призначення. її можуть обчислювати як загалом по підприємству, так і за окремими його підрозділами та галузями (тваринництва, рослинництва).
Фондовіддача основних виробничих фондів різних аграрних підприємств може істотно відрізнятися. Це залежить від низки чинників, основні з яких - рівень оснащеності цим ресурсом, ступінь придатності, раціональне співвідношення між силовими і робочими машинами, між основними й оборотними фондами та ін. Інколи спад фондовіддачі відбувається внаслідок уведення в дію нових складів, сховищ, інших інфраструктурних одиниць, котрі не виробляють продукцію. Тому не завжди зниження фондовіддачі об'єктивно відображає рівень господарської діяльності підприємства й ефективності використання основних фондів.
Оберненим показником фондовіддачі є фондомісткість. Вона показує, скільки основних засобів у вартісній оцінці було використано на виробництво одиниці продукції. Якщо фондовіддача повинна мати тенденцію до підвищення, то фондомісткість - до зниження, оскільки вони перебувають в оберненій залежності.
Економічна ефективність виробничих фондів характеризується узагальнюючим показником їх рентабельності - нормою прибутку. Його визначають як відсоткове відношення прибутку до середньорічної вартості основних і оборотних фондів:
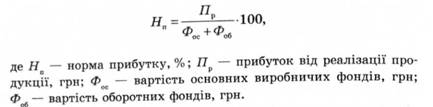
Норма прибутку показує, скільки одержано прибутку на одиницю вартості виробничих фондів, дає уявлення про їх окупність.
Кругообіг основних фондів здійснюється в кілька виробничих циклів. Період, упродовж якого нарахована амортизаційна сума, дорівнює вартості основних фондів і засвідчує час їх обороту.
Для характеристики руху основних фондів використовують низку показників:
- - К - коефіцієнт зростання - визначають як відношення суми основних засобів на кінець року до їх вартості на початок року;
- - Кв - коефіцієнт вибуття - визначають як відношення вартості вибулих основних засобів до їх суми на початок року;
- - Ко - коефіцієнт оновлення - визначають як відношення заново введених за рік основних засобів до балансової вартості всіх фондів на кінець року;
- - Кд - коефіцієнт зносу - визначають як відношення суми зносу (амортизації) до середньорічної вартості основних фондів.
Від рівня використання виробничих фондів значною мірою залежать розвиток і темпи виробництва аграрного підприємства, зниження собівартості продукції та підвищення рентабельності. Основні шляхи підвищення використання основних фондів:
- - зростання рівня фондозабезпеченості підприємства;
- - удосконалення засобів праці, підвищення їх надійності та довговічності;
- - поліпшення технічного обслуговування машинно-тракторного парку і зростання його продуктивності;
- - здешевлення будівництва приміщень і споруд, використання місцевих будівельних матеріалів;
- - зниження ціни на сільськогосподарські машини й обладнання, що постачаються промисловими підприємствами;
- - удосконалення структури основних засобів, збільшення їх активної частини;
- - встановлення оптимальних пропорцій між основними виробничими фондами й оборотними засобами;
- - раціональна спеціалізація та концентрація виробництва;
- - упровадження прогресивних технологій виробництва продукції рослинництва і тваринництва;
- - підвищення кваліфікації кадрів й удосконалення матеріального стимулювання.
