
Міжнародні принципи організації муніципальних фінансів
Принципи організації муніципальних фінансів можна розглядати у контексті правового та наукового підходів. Зміст першого підходу полягає в закріпленні на законодавчому рівні положень, що визначають механізм фінансового забезпечення місцевої влади. Так, Європейська хартія місцевого самоврядування характеризує концепції самоврядування, його конституційні основи і сфери компетенції, умови здійснення функцій на місцевому рівні, адміністративний нагляд за діяльністю місцевої влади. її найголовнішою особливістю є регламентація спільно вироблених принципів організації муніципальних фінансів, які повинні застосовуватися в європейських державах.
Ратифікувавши в другій половині 1990-х pp. Європейську хартію місцевого самоврядування, наша держава відкрила нову сторінку на шляху до розвитку інституту демократії. Адже виконання її положень повинне гарантувати політичну, адміністративну та фінансову незалежність місцевого самоврядування. На відміну від зарубіжної практики, більшість із них мають декларативний характер, іншими словами, захист та зміцнення місцевої автономії за допомогою даного документа не втілюються в Україні. Головним чином це стосується ст. 9 Європейської хартії місцевого самоврядування, в якій обгрунтовано принципи організації муніципальних фінансів (рис. 1.7).
У п. 1 ст. 9 Європейської хартії місцевого самоврядування зазначено, що органи місцевого самоврядування повинні мати право в рамках національної економічної політики на власні фінансові ресурси, якими вони можуть вільно розпоряджатися у межах своїх повноважень. Не дивлячись на те на те, що Бюджетний кодекс України визначає різні джерела їх мобілізації (зокрема від справляння місцевих податків і зборів до надходження адміністративних штрафів, різного роду добровільних внесків підприємств, плати за послуги бюджетних установ й організацій), більшість із них мають незначну частку в доходах місцевих бюджетів, через що органи місцевого самоврядування позбавлені свободи їх витрачати.
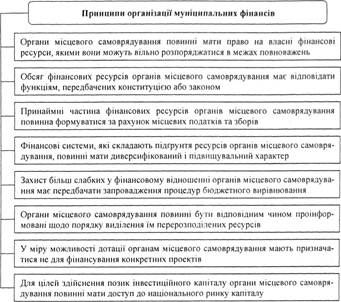
Рис. 1.7. Правовий підхід до принципів організації муніципальних фінансів
Загалом же практика фінансового забезпечення органів місцевого самоврядування свідчить про залежність місцевих бюджетів від податкового механізму формування доходів. Незважаючи на збільшення обсягу податкових надходжень з 44,6 млрд. грн. в 2007 р. до 85,9 млрд, грн. у 2012 р., органи місцевого самоврядування не володіли достатніми фінансовими ресурсами для виконання покладених на них функцій і завдань. Різноманіття податків з неоднорідною базою оподаткування призвело до організації складного механізму їх справляння та зростання адміністративних витрат податкового апарату держави. Тобто окремі їх різновиди були збитковими і недоцільними.
У 2012 р. частка податкових надходжень у доходах місцевих бюджетів України становила 38,1%. При цьому основними джерелами їх наповнення були податок на доходи фізичних осіб (61,1 млрд, грн., або 27,1% від загального обсягу доходів місцевих бюджетів) та податок на землю (12,4 млрд, грн., або 5,6% від загального обсягу доходів місцевих бюджетів). В той же час було мобілізовано 5,5 млн. грн. місцевих податків і зборів, або 2,4% від загального обсягу доходів місцевих бюджетів. Вказані цифри підтвердили критичний стан фінансового забезпечення органів місцевого самоврядування, що зводиться до браку достатніх фінансових ресурсів та важелів впливу для надання мінімальних соціальних гарантій.
На відміну від попереднього пункту Європейської хартії місцевого самоврядування, в нашій державі технічно виконується наступний принцип організації муніципальних фінансів: частина фінансових ресурсів органів місцевого самоврядування повинна формуватися за рахунок місцевих податків і зборів, розмір яких вони мають повноваження встановлювати в межах закону (п. З ст. 9). Якщо ж його розглядати з прагматичної точки зору, підсистема місцевого оподаткування в Україні знівелювала себе, забезпечуючи 1% власних доходів місцевих бюджетів. Натомість у Великобританії, Данії, Ісландії, Нідерландах, Фінляндії, Швейцарії, Швеції та інших цей показник становить понад 84%.
Прийняття в 2010 р. Податкового кодексу України призвело до зменшення кількості місцевих податків і зборів та впровадження нових податкових платежів. Зокрема, із 14, а враховуючи впроваджені на час експерименту збори на розвиток рекреаційного комплексу в Автономній Республіці Крим та на розвиток пасажирського електротранспорту в Автономній Республіці Крим, 16 місцевих податків і зборів, у ньому визначено тільки податок на нерухоме майно, відмінне від земельної ділянки, єдиний податок, збір за провадження деяких видів підприємницької діяльності, збір за місця для паркування транспортних засобів і туристичний збір.
Істотне збільшення обсягу надходження місцевих податків та зборів з 819,4 млн. грн. у 2010 р. до 5,5 млрд. грн. в 2012 р. було продиктоване впровадженням у підсистему місцевого оподаткування України єдиного податку. Незважаючи на зміну механізму справляння даного платежу, в порівнянні з попереднім періодом надходження виросли у понад два рази. Разом з тим збору за провадження деяких видів підприємницької діяльності, збору за місця для паркування транспортних засобів, туристичного збору в сукупності було мобілізовано 639,7 млн. грн. (майже в 7,5 разів менше, ніж єдиного податку), що свідчить про недоцільність, неефективність, збитковість і складність адміністрування.
Оцінюючи роль та значення місцевих податків і зборів у доходах місцевих бюджетів, не потрібно зневажати тим фактом, що вони є насамперед міськими податковими платежами. Адже переважна більшість коштів від їх загальної суми надходила до бюджетів великих міст (Дніпропетровська, Донецька, Запоріжжя, Києва, Львова, Одеси та Харкова), до того ж переважаючи середній показник. Аналогічно за окремими населеними пунктами через нерівномірний географічний розподіл об'єктів оподаткування надходження місцевих податків і зборів були малими, а їх питома вага в структурі доходів селищних та сільських бюджетів не перевищувала 1%.
П. 2 ст. 9 Європейської хартії місцевого самоврядування гласить, що обсяг фінансових ресурсів органів місцевого самоврядування має відповідати функціям, передбачених конституцією. Втім співвідношення між повноваженнями, що покладаються на дані органи, й обсягом фінансових ресурсів, якими вони вправі розпоряджатися характеризується значним дисбалансом. Це проявляється не тільки у недофінансуванні базових соціальних послуг, а й відсутності фінансових важелів впливу на економічний розвиток територій. У результаті цього більшість місцевих бюджетів перетворені на фінансові плани, в яких спостерігається велика невідповідність між їх дохідною та видатковою частинами.
Аналіз витрачання коштів місцевих бюджетів України свідчить, що найбільшу частку в їх загальній структурі займали видатки на охорону здоров'я, освіту соціальний захист і соціальне забезпечення. При цьому упродовж досліджуваного періоду вони мали тенденцію до зростання з 68,9 млрд. грн. у 2007 р. до 176,6 млрд. грн. у 2012 р. Незважаючи на це, на соціальні видатки місцевих бюджетів не забезпечували реальних потреб населення. їх щорічне збільшення є звичним явищем сьогодення, продиктоване радше політикою уряду "латання бюджетних дір", оскільки темпи інфляційних процесів в Україні значно перевищують мізерні обсяги фінансування соціальної сфери.
На відміну від соціальних видатків місцевих бюджетів, бюджетні асигнування на економічну діяльність скорочуються в абсолютних та відносних розмірах. Аналіз їх структури за 2007-2012 pp. в розрізі видів бюджетів дає змогу констатувати перевищення більше ніж у три рази обсягу даних видатків в державному бюджеті над місцевими бюджетами.
Таку тенденцію можна пояснити відголосом командно-адміністративної системи витрачання бюджетних коштів, яка традиційно нівелювала роль місцевих бюджетів у фінансуванні народного господарства. Асигнування, що виділялися з даних бюджетів на економіку регіонів, були мізерними, а подекуди не відчутними для системної модернізації.
Зміст п. 4 ст. 9 цього документа полягає у тому, що фінансові системи, які складають підгрунтя ресурсів органів місцевого самоврядування, мають достатньо диверсифікований і підвищувальний характер та повинні забезпечувати можливість приводити наявні ресурси у відповідність до реального зростання вартості виконуваних ними завдань. На практиці це проявляється у спроможності останніх незалежно від інших вирішувати, яким способом надавати ті чи інші суспільно значимі блага та послуги, впроваджувати місцеві податки і збори, розміщувати довготермінові облігаційні позики, отримувати банківські кредити та запускати вексельні програми з метою фінансування інвестиційних програм.
Викликає зацікавлення принцип організації місцевих фінансів, поданий у п. 5 ст. 9 Європейської хартії місцевого самоврядування. В ньому мова йде захист фінансово слабких органів місцевого самоврядування, що має передбачати запровадження процедур бюджетного вирівнювання з метою подолання наслідків нерівного розподілу потенційних джерел фінансування та фінансового тягаря, який вони повинні нести. Для цього у бюджетному законодавстві передбачено використання дотацій вирівнювання, що дають змогу додатково профінансувати завдання та функції, які органи місцевого самоврядування здійснюють в межах власної компетенції.
П. 7 цієї ж статті гласить, що в міру можливості дотації органам місцевого самоврядування повинні призначатися не для фінансування конкретних проектів. Даний принцип організації муніципальних фінансів відповідає її змісту як безповоротної допомоги з бюджету вищого рівня, що не має цільового характеру та надається у випадку перевищення видатків над доходами. З одного боку, держава використовує дотації для фінансової підтримки органів місцевого самоврядування з тим, аби збалансувати їх повноваження з ресурсними можливостями. З іншого боку, надмірне використання дотацій може дестимулювати дані органи у збільшенні обсягу власних надходжень і пошуку альтернативних джерел доходів.
Практика надання дотацій місцевим бюджетам України свідчить про істотне збільшення їх обсягу з 23,3 млрд. грн. в 2007 р. до 60,6 млрд. грн. у 2012 р. При цьому найбільшу частку займали дотації вирівнювання з державного бюджету місцевим бюджетам (понад 90%). Натомість решта дотацій не мали значного впливу на виконання органами місцевого самоврядування покладених на них функцій і завдань. Додаткова дотація на вирівнювання фінансової забезпеченості місцевих бюджетів становила 5%, а її розподіл здійснювався за формульним підходом, виходячи з кількості бюджетних установ на тисячу чоловік і щільності населення адміністративно-територіальних одиниць.
Важливим елементом демократичних перетворень є виконання принципу гласності, за якого органи місцевого самоврядування мають бути проінформовані щодо порядку виділення їм перерозподілених ресурсів (п. 6 ст. 9). У коментарях до Європейської хартії місцевого самоврядування зазначено, коли перерозподілені ресурси розподіляються згідно критеріїв, визначених в законодавстві, то положення пункту виконуватимуться, якщо з цими органами будуть проводитись консультації під час підготовки відповідного законодавства. Принцип гласності е необхідною умовою оптимальної діяльності органів .місцевого самоврядування як одного інститутів громадського суспільства.
Найбільш дискусійний характер має п. 8 ст. 9 Європейської хартії місцевого самоврядування, в якому зазначено, що для здійснення позик інвестиційного капіталу органи місцевого самоврядування повинні мати доступ до національного ринку капіталу. В нашій державі ринок капіталу має обмежений обсяг, низьку ліквідність, недостатній вибір фінансових інструментів, що призводить до скорочення можливості залучення і використання коштів. Натомість вихід на міжнародний ринок капіталу, якщо він більше розвинений за внутрішній, у деякій мірі розширює можливості реципієнтів капіталу не тільки щодо обсягів та строків залучення коштів, а й вибору фінансових інструментів, які застосовуються.
Подані в ст. 9 Європейської хартії місцевого самоврядування принципи організації муніципальних фінансів частково дублюють засади, на яких будуються фінансові відносини на місцевому рівні в нашій державі (рис. 1.8). Відповідно до Закону України "Про місцеве самоврядування в Україні" місцеве самоврядування здійснюється на принципах народовладдя, законності, гласності, колегіальності, поєднання місцевих і державних інтересів, виборності, правової, організаційної та матеріально-фінансової самостійності, підзвітності й відповідальності, державної підтримки та гарантії місцевого самоврядування, судового захисту прав місцевого самоврядування тощо.

Рис. 1.8. Принципи організації місцевих фінансів в Україні
Не дивлячись на те, що на постсоціалістичному просторі законодавство України має чи не найбільш прогресивний характер, чимало аспектів нормативно-правового поля зарубіжних держав можна впровадити у вітчизняну практику. Головним чином необхідно звернути увагу на принципи солідарності (допомога регіонам у разі виникнення форс-мажорних обставин шляхом виділення коштів з резервного фонду), місцевої фінансової автономії (органи місцевого самоврядування мають право на достатні фінансові ресурси, які вони можуть використовувати на власті потреби) та пропорційності (фінансові ресурси адміністративно- територіальних одиниць повинні відповідати повноваженням органів місцевого самоврядування).
Крім правового підходу, апробованого упродовж багатьох років, при визначенні принципів організації муніципальних фінансів науковці схиляються до принципів субсидійності, еквівалентності, децентралізації та ін. (рис. 1.9). Субсидійність означає наближення до безпосереднього споживача тих суспільно значимих благ і послуг, які надаються мешканцям територіальних громад при розмежуванні видатків між різними ланками бюджетної системи. Впровадження даного принципу передбачає здійснення заходів у контексті деконцентрації державної влади для наділення органів місцевого самоврядування необхідними важелями впливу, що забезпечать спроможність регіонів до розвитку.
В основі еквівалентності лежить ідея податкової справедливості, яка стосується платників місцевих податків і зборів. Відповідно до цього принципу фінансові ресурси на муніципальному рівні мають відповідати тому податковому навантаженню, яке несуть мешканці територіальних громад, а можливості отримання ними суспільно значимих благ і послуг повинні зростати відповідно до збільшення обсягу податкових надходжень. Інституційна симетрія, за якої споживачів даних благ та послуг, носіїв рішень і платників урівнюють, й одностайність в прийнятті рішень мають запобігати виникненню ситуації, коли громадяни сплачують більше, ніж повинні зробити це насправді.
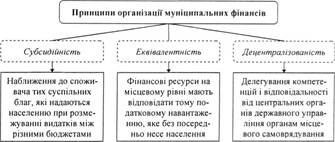
Рис. 1.9. Науковий підхід до принципів організації муніципальних фінансів
Вирішальним у функціонуванні муніципальних фінансів має бути принцип децентралізації, що зводиться до делегування частини компетенцій від центральних органів державного управління на місця. Його зміст характеризує роль органів місцевого самоврядування як інституту публічної влади та громадського суспільства в організації фінансових відносин. У разі встановлення бюджетних обмежень ключовим наслідком розширення фінансової незалежності місцевого самоврядування має стати підвищення ефективності механізму надання суспільно значимих благ і послуг. Інші гіпотези щодо децентралізації полягають у зростанні конкурентоспроможності територій та стимулюванні інновацій.
Незважаючи на те, який підхід буде застосовано на практиці, достатнє фінансове забезпечення органів місцевого самоврядування – найбільш прагматичний крок на шляху до матеріалізації гарантій суверенітету. За цих обставин ключовим чинником у налагодженні соціально-економічного життя в регіонах має стати ефективне формування системи муніципальних фінансів, здатної перетворити територіальні громади із дотаційних на суб'єкти, які зможуть самостійно забезпечити суспільний добробут своїх мешканців. У цьому контексті показовий приклад зарубіжних держав, де муніципальні утворення, що опираються на власні фінансові ресурси, є стабілізатором суспільно-політичного ладу.
