
Оцінювання фінансового стану підприємств комунального господарства
В основі діяльності будь-якого суб'єкта господарювання покладено завдання отримання найбільшого прибутку. Щоправда є галузі, метою функціонування яких є надання якісних життєво-важливих послуг населенню за встановленими державою нормативами. Не останнє місце серед цілей фінансової стратегії і тактики таких важливих в забезпеченні соціально-економічного розвитку територій підприємств займає їх прибутковість. Адже з огляду на специфіку ціноутворення підприємств комунального господарства (визначення тарифу витратним методом, який передбачає сумування собівартості і прибутку) саме від рівня отриманого прибутку залежить можливість фінансування витрат із розвитку, а відтак – підвищення якості послуг.
На фоні збитковості вітчизняних підприємств комунального господарства потребує нагального вирішення проблема удосконалення процесу формування, розміщення та використання їх фінансових ресурсів. Для запровадження будь-яких змін спочатку необхідно оцінити фінансовий стан цих суб'єктів господарювання з метою виявлення слабких місць в їх діяльності, резервів підвищення фінансової стійкості й платоспроможності, а також визначення передумов забезпечення їх стабільності.
Оцінюють фінансовий стан підприємств комунального господарства на основі форм фінансової звітності (балансу – Форми № 1 (далі – Ф № 1), звіту про фінансові результати – форми № 2 (далі – Ф № 2), приміток до річної фінансової звітності – форми № 5 (далі – Ф № 5)) за допомогою низки коефіцієнтів, об'єднаних у 5 основних груп. Це показники: майнового стану; ліквідності; фінансової стійкості; ділової активності; рентабельності[1].
Показники майнового стану (активу балансу) дають змогу проаналізувати структуру активів підприємства, співвідношення між окремими видами власних і залучених фінансових ресурсів, визначити їхні абсолютні та відносні зміни, а також виявити тенденції змін.
Питома вага активної частини необоротних активів у структурі необоротних активів показує частку активної частини основних засобів (далі – 03) (або нематеріальних активів) у структурі необоротних активів підприємства й розраховується таким чином:

Наступним показником майнового стану є коефіцієнт зносу, який характеризує стан і ступінь зношеності основних засобів, тобто показує яка частка вартості 03 списана на витрати у попередніх періодах у первісній вартості.

Доповненням до зазначеного показника є коефіцієнт придатності 03, що дорівнює різниці між одиницею та значенням коефіцієнта зносу.
Коефіцієнт оновлення 03 показує, яку їх частину від наявних на кінець звітного періоду становлять нові 03.

Коефіцієнт вибуття 03 характеризує частку вибулих протягом звітного періоду 03 та визначається відношенням первісної вартості 03, що вибули протягом звітного періоду, до первісної вартості 03, наявних на балансі підприємства на початок звітного періоду.

В результаті аналізу структури пасиву балансу комунального підприємства можна зробити висновок про те, звідки взялися кошти, спрямовані на формування його майна, зокрема: які фінансові ресурси (власні чи позикові) є основним джерелом формування активів; які зміни відбулися в структурі капіталу; скільки залучено до обороту підприємства короткострокових та довгострокових зобов'язань підприємства тощо.
Аналіз ліквідності комунального підприємства дозволяє оцінити його спроможність розраховуватися за своїми зобов'язаннями й передбачає розрахунок таких коефіцієнтів: коефіцієнта покриття, коефіцієнта швидкої ліквідності, коефіцієнта абсолютної ліквідності, чистого оборотного капіталу.
Коефіцієнт покриття – найважливіший показник, який розраховується на початок і кінець року та дозволяє визначити достатність оборотних коштів для погашення короткострокових зобов'язань протягом року. Він визначається відношенням величини оборотних активів до суми короткострокових зобов'язань, а його значення повинно бути більшим за 1 і є оптимальним, якщо знаходиться в межах 1,5-2.

Коефіцієнт швидкої (термінової) ліквідності – додатковий показник до щойно представленого, який визначається відношенням високоліквідних активів (грошових коштів, короткострокових фінансових вкладів, розрахунків із дебіторами) до короткострокових зобов'язань.

Стандартна величина цього показника має дорівнювати 0,7-0,8, а оптимальна 1,5. Для проведення достовірних розрахунків необхідно із загальної суми дебіторської заборгованості виключити сумнівну заборгованість.
Коефіцієнт абсолютної ліквідності визначається діленням суми коштів підприємства та короткострокових фінансових вкладень (за виключенням розрахунків з дебіторами) на суму короткострокових зобов'язань і показує, яка частина боргів підприємства може бути сплачена негайно.

Так як терміни платежів не припадають на 1 день, то оптимальним значенням цього коефіцієнта у міжнародній практиці прийнято вважати 0,2-0,35.
Наявність на підприємстві чистого оборотного капіталу дає змогу сплачувати поточні фінансові зобов'язання та здійснювати інвестиції з метою розширення своєї діяльності, компенсувати втрати оборотних активів у разі Їхнього знецінення чи уповільнення швидкості обороту. Розраховують чистий оборотний капітал як різницю між оборотними активами та короткостроковими зобов'язаннями підприємства.
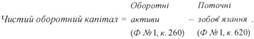
Крім оцінки майнового стану та ліквідності підприємства, важливим є аналіз його фінансової стійкості (платоспроможності), що дає змогу оцінити величину та структуру фінансових ресурсів, а також їх джерел на конкретному етапі розвитку та можливості підприємства нарощувати ресурсний потенціал в майбутньому. Враховуючи зазначене, можна зробити висновки щодо фінансової незалежності, стабільності, платоспроможності та ефективності досягнення цілей фінансової політики суб'єкта господарювання.
Фінансова стійкість (стабільність) – такий стан фінансових ресурсів (їх формування, розміщення і використання), що забезпечує розвиток підприємства на основі зростання прибутку й капіталу за умови збереження платоспроможності та кредитоспроможності при допустимому рівні ризику.
Фінансова стійкість характеризується низкою загальновідомих показників.
Коефіцієнт платоспроможності (автономії) визначається відношенням власного капіталу підприємства до підсумку його балансу й показує питому вагу першого в загальній сумі коштів, авансованих в його діяльність. Нормативне значення показника – 0,5 і більше.

Коефіцієнт фінансування розраховується співвідношенням залучених і власних коштів та характеризує залежність підприємства від залучених фінансових ресурсів. Нормативне значення його менше або рівне 0,5, а критичне – 1.

Коефіцієнт маневреності власного капіталу (ВК) показує, яка частина фінансових ресурсів використовується для фінансування поточної діяльності (тобто вкладена в оборотні кошти), а яка – капіталізована. Він розраховується як відношення чистого оборотного капіталу до власного[2].

Коефіцієнт забезпеченості власними оборотними коштами показує забезпеченість підприємства власними оборотними коштами і розраховується наступним чином:

За показниками ділової активності можна охарактеризувати оборотність власних і залучених фінансових ресурсів, а відтак ефективність їхнього формування і використання та виявити резерви її підвищення або прискорення обороту.
Коефіцієнт оборотності активів показує ефективність використання підприємством усього майна, незалежно від джерел їх залучення й розраховується таким чином:

Коефіцієнт оборотності дебіторської заборгованості (ДЗ) показує швидкість її обороту за певний період, а також розширення або ж зниження комерційного кредиту, що надається підприємством і розраховується як:

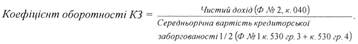
Коефіцієнт оборотності кредиторської заборгованості (КЗ) показує швидкість її обороту за певний період, а також розширення або ж зниження комерційного кредиту, що надається підприємством і розраховується як:
Коефіцієнт оборотності матеріальних запасів (М3) характеризує швидкість реалізації матеріальних запасів підприємства і розраховується як:

Коефіцієнт оборотності основних засобів (03) показує ефективність використання основних засобів і розраховується як:

Коефіцієнт оборотності власного капіталу (ВК) характеризує ефективність його використання:

Як правило, підприємство буде працювати тим краще, чим більшою буде оборотність оборотних коштів. Це означатиме, що ліквідність активів висока й вони легко перетворюються на гроші, а величина отриманого прибутку прямо пропорційно залежить від швидкості обороту оборотних коштів. Саме тому, прискорення оборотності оборотних коштів є важливим завданням підприємств, орієнтованих на розвиток та створення іміджу на ринку.
В системі показників ділової активності розраховують також показники тривалості обороту дебіторської, кредиторської заборгованості та матеріальних запасів, які розраховуються шляхом відношення 360 до значень відповідних показників.
Наступним видом показників фінансового стану підприємств є показники рентабельності, які показують скільки одиниць прибутку отримують на одиницю реалізованої продукції (товарів, робіт, послуг) (активів, власного капіталу, виробничих фондів тощо).
Показник рентабельності активів показує ефективність використання активів підприємства й розраховується відношенням чистого прибутку до середньорічної вартості активів.

Показник рентабельності власного капіталу показує ефективність інвестування коштів у відповідне підприємство, тобто який прибуток приносить кожна грошова одиниця інвестована у підприємство й розраховується співвідношенням чистого прибутку до власного капіталу.
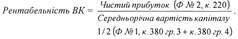
Показник рентабельності діяльності показує ефективність діяльності підприємства і розраховується відношенням чистого прибутку до чистого доходу (виручки) від реалізації товарів, робіт, послуг.

Рентабельність продукції показує, скільки грошових одиниць прибутку припадає на одну грошову одиницю витрат, які формують собівартість продукції, іншими словами, характеризує прибутковість господарської діяльності підприємства від його основної діяльності.

Основні значення коефіцієнтів, рекомендованих підприємствам відображені в табл. 8.2.
Таблиця 8.2
Нормативне значення показників фінансового стану підприємств
|
Показники |
Нормативне значення |
|
Коефіцієнт покриття |
1-2. Критичне – 1, при значенні <1 – баланс підприємства неліквідний |
|
Коефіцієнт термінової ліквідності |
Оптимальне значення 1,5, допускається 0,7-0,8 |
|
Коефіцієнт абсолютної ліквідності |
0,2-0,35, <0,2 – ознака неплатоспроможності |
|
Чистий оборотний капітал |
>0 – збільшення |
|
Коефіцієнт платоспроможності (автономії) |
>0,5 |
|
Коефіцієнт фінансування |
<1 – зменшення |
|
Коефіцієнт забезпеченості власними оборотними коштами |
>0,1 |
|
Коефіцієнт маневреності власного капіталу |
>0 – збільшення |
|
Коефіцієнт оборотності активів |
збільшення |
|
Коефіцієнт оборотності дебіторської заборгованості |
збільшення |
|
Тривалість обороту дебіторської заборгованості |
зменшення |
|
Коефіцієнт оборотності кредиторської заборгованості |
збільшення |
|
Тривалість обороту кредиторської заборгованості |
зменшення |
|
Коефіцієнт оборотності матеріальних запасів |
збільшення |
|
Тривалість обороту матеріальних запасів |
зменшення |
|
Коефіцієнт оборотності основних засобів |
збільшення |
|
Коефіцієнт оборотності власного капіталу |
збільшення |
|
Коефіцієнт рентабельності активів |
>0 – збільшення |
|
Коефіцієнт рентабельності власного капіталу |
>0 – збільшення |
|
Коефіцієнт рентабельності діяльності |
>0 – збільшення |
|
Коефіцієнт рентабельності продукції |
>0 – збільшення |
За допомогою узагальнення результатів оцінювання фінансового стану підприємств комунального господарства шляхом розрахунку вищезгаданих показників можна виявити загальні тенденції його змін та проблеми фінансування таких суб'єктів господарювання на звітну дату. Наприклад, якщо показники ліквідності, платоспроможності та ділової активності відповідають встановленим нормативам, або ж позитивним (більшим за 0,01) є показник рентабельності, то фінансовий стан підприємства – задовільний. Якщо ж за позитивної динаміки показників перших трьох груп коефіцієнт рентабельності є нижчим за 0,01 (має спадну динаміку або підприємство отримало збиток), то його фінансовий стан – задовільний. Однак задля формування адекватного висновку необхідно проаналізувати фінансові результати діяльності суб'єкта господарювання.
У разі, коли підприємство збиткове протягом певного періоду часу, більшість показників його фінансового стану не відповідають нормативним значенням або погіршуються, це означає, що підприємство має серйозні фінансові проблеми, позаяк його фінансовий стан вважають незадовільним.
З метою порівняння фінансового стану підприємств комунального господарства в динаміці, доцільно обчислювати інтегральний показник, який дає змогу поєднати різні за назвою, вагомістю та одиницями виміру індикатори, визначені на основі урахування усіх вищеперерахованих показників.
Визначення інтегрального показника передбачає розрахунок п'яти узагальнюючих показників, оцінка яких, у свою чергу, базується на використанні певних аналітичних показників. Синтетичний (узагальнюючий) показник за кожною групою розраховується за формулою:

де: і – індекс синтетичного показника групи; j – індекс аналітичного показника; k – індекс об'єкта дослідження; - кількісне значення синтетичного показника і-ої групи k-го об'єкту дослідження;
 – значення j-го аналітичного показника і-ої групи к-го об'єкту дослідження;
 – значення вагомості j-го аналітичного показника в і-й групі; К – множина об'єктів дослідження;
 – множина аналітичних показників і-ої групи.
- [1] Агаджанов Г. Економіка водопровідно-каналізаційних підприємств: навч, посіб. [2-ге вид. перероб. і доп.] / Г. Агаджанов. – X.: ХНАМГ, 2010. – 392 с.; Зятковський /.В. Фінанси підприємств: навч. посіб. [2-ге вид. перероб. і доп.] / І.В. Зятковський. – К.: Кондор, 2003. – 364 с.
- [2] Агаджанов Г. Економіка водопровідно-каналізаційних підприємств: навч. посіб. [2-ге вид. перероб, і доп.] / Г. Агаджанов. – X.: ΧΗΑΜΓ, 2010. – 392 с.
