
Характеристика стадій бюджетного процесу на муніципальному рівні
Порядок складання проектів бюджетів місцевого самоврядування регламентується ст. 75 Бюджетного кодексу України (рис. 6.3). Він розпочинається з доведення Міністерством фінансів України місцевим державним адміністраціям і виконавчим органам місцевих рад особливостей складання розрахунків до проектів бюджетів місцевого самоврядування на наступний бюджетний період. У той же час для проведення розрахунків обсягів міжбюджетних трансфертів, а також інших показників місцеві державні адміністрації та виконавчі органи відповідних місцевих рад надають необхідну інформацію Міністерству фінансів України і Комітету Верховної Ради України з питань бюджету.

Рис. 6.3. Порядок складання проектів бюджетів місцевого самоврядування
Наступний етап полягає у розробленні місцевими фінансовими органами та доведенні до головних розпорядників бюджетних коштів інструкції з підготовки бюджетних запитів. Зокрема, останні мають забезпечити своєчасність і достовірність даних запитів, які повинні містити інформацію для аналізу показників проектів бюджетів місцевого самоврядування. Місцеві фінансові органи аналізують бюджетні запити щодо відповідності меті, пріоритетності, дієвості й ефективності використання бюджетних коштів, на основі чого приймають рішення про їх включення до пропозицій проектів бюджетів місцевого самоврядування перед поданням місцевим державним адміністраціям та виконавчим органам місцевих рад.
Далі виконавчі органи сільських, селищних і міських рад (крім виконавчих органів рад, для бюджетів територіальних громад яких у державному бюджеті визначаються міжбюджетні трансферти), районні державні адміністрації в містах Києві та Севастополі подають районним або міським фінансовим органам пропозиції щодо показників проектів відповідних бюджетів. Разом з тим територіальні громади сіл, селищ і міст можуть об'єднувати на договірних засадах кошти бюджетів для виконання спільних проектів або для спільного фінансування комунальних підприємств, організацій й установ. Дане рішення має бути враховане при поданні місцевим фінансовим органам пропозиції щодо показників проектів відповідних бюджетів.
У тижневий строк з дня схвалення Кабінетом Міністрів України проекту закону про Державний бюджет України Міністерство фінансів України доводить місцевим державним адміністраціям і виконавчим органам місцевих рад розрахунки прогнозних обсягів міжбюджетних трансфертів, методику їх визначення, а також інші показники щодо складання проектів бюджетів місцевого самоврядування. Натомість у тижневий строк з дня прийняття проекту закону про Державний бюджет України в другому читанні Кабінет Міністрів України доводить даним органам обсяги міжбюджетних трансфертів й вимоги до складання проектів бюджетів місцевого самоврядування.
Порядок затвердження бюджетів місцевого самоврядування регламентується ст. 77 Бюджетного кодексу України, якою передбачено деякі особливості. З одного боку, в двотижневий строк з дня опублікування закону про Державний бюджет України затверджуються міські (міст Києва і Севастополя, міст республіканського Автономної Республіки Крим та обласного значення) бюджети й інші бюджети місцевого самоврядування. З іншого боку, в двотижневий строк з дня затвердження міського (міста Києва та Севастополя, міста республіканського Автономної Республіки Крим й обласного значення) бюджету затверджуються міські бюджети, а також районні у містах, селищні та сільські бюджети.
Місцеві ради при затвердженні бюджетів місцевого самоврядування враховують обсяги міжбюджетних трансфертів й інші положення, затверджені Верховною Радою України при прийнятті проекту закону про Державний бюджет України у другому читанні

Рис. 6.4. Порядок затвердження бюджетів місцевого самоврядування
При затвердженні бюджетів місцевого самоврядування міські, селищні та сільські ради зобов'язані врахувати: потребу в коштах на оплату праці працівників бюджетних установ згідно зі встановленими умовами оплати праці та розміру мінімальної заробітної плати; видатки на проведення розрахунків за електричну і теплову енергію, водопостачання, водовідведення, природний газ і послуги зв'язку, які споживаються бюджетними установами; цільові кошти, передбачені у складі видатків при визначенні міжбюджетних трансфертів між державним бюджетом та бюджетами місцевого самоврядування. Причому обсяги вказаних коштів не підлягають зменшенню.
Порядок виконання бюджетів місцевого самоврядування регламентується ст. 78 Бюджетного кодексу України. Місцеві державні адміністрації та виконавчі органи відповідних місцевих рад або сільські голови забезпечують виконання відповідних бюджетів (рис. 6.5). Разом з тим місцеві фінансові органи здійснюють загальну організацію й управління виконанням бюджетів місцевого самоврядування, координують діяльність учасників бюджетного процесу на муніципальному рівні, а територіальні органи державної казначейської служби – ведуть облік усіх надходжень, що належать бюджетам місцевого самоврядування, здійснюють повернення коштів, помилково і надміру зарахованих до того чи іншого бюджету.
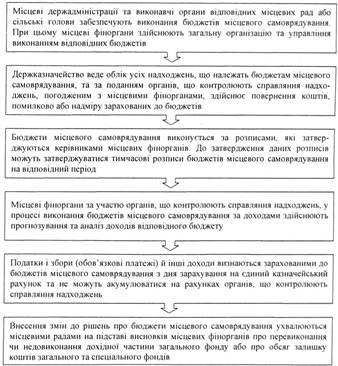
Рис. 6.5. Порядок виконання бюджетів місцевого самоврядування
Бюджети місцевого самоврядування виконуються за розписами, які затверджуються керівниками місцевих фінансових органів. Вони являють собою документи, в яких встановлюється розподіл доходів та фінансування бюджетів, бюджетних асигнувань головним розпорядникам бюджетних коштів по певних періодах року відповідно до бюджетної класифікації. До затвердження розписів бюджетів місцевого самоврядування місцевими фінансовими органами можуть бути затверджені тимчасові бюджетні розписи. При цьому керівники місцевих фінансових органів протягом бюджетного періоду забезпечують відповідність розписів бюджетів місцевого самоврядування встановленим бюджетним призначенням.
Зарахування всіх надходжень до бюджетів місцевого самоврядування здійснюється через рахунки, відкриті в органах державної казначейської служби. Операції з обробки платежів, що надійшли до даних бюджетів, здійснюються у такій послідовності: повернення коштів, помилково або надміру зарахованих до бюджетів; розподіл платежів до бюджетів за встановленими нормативами; перерахування до державного бюджету та місцевих бюджетів коштів з інших місцевих бюджетів; проведення розрахунків за міжбюджетними трансфертами; погашення позик, наданих за рахунок коштів єдиного казначейського рахунка; зарахування коштів на рахунки для обліку надходжень загального та спеціального фондів.
Платежі до бюджетів місцевого самоврядування, які є доходами загального фонду, зараховуються на відповідні рахунки, відкриті в головних управліннях Державної казначейської служби в Автономній Республіці Крим, областях, містах Києві та Севастополі, а саме: для акумулювання доходів, які закріплюються за бюджетами місцевого самоврядування та враховуються при визначенні обсягу міжбюджетних трансфертів; для акумулювання доходів, які не враховуються при визначенні обсягу міжбюджетних трансфертів.
Кількість інших рахунків, які відкриваються в органах державної казначейської служби для акумулювання коштів загального фонду, залежить від рішення ради про відповідний бюджет та має забезпечити процес його виконання. Кошти, які надійшли за день (з урахуванням повернення помилково або надміру зарахованих платежів), у регламентований час засобами програмного забезпечення шляхом формування меморіальних документів перераховуються (списуються) за призначенням на відповідні рахунки, відкриті окремо для кожного бюджету.
Платежі до бюджетів місцевого самоврядування, які є доходами спеціального фонду (крім власних надходжень бюджетних установ), зараховуються на відповідні рахунки, відкриті в головних управліннях Державної казначейської служби в Автономній Республіці Крим, областях, містах Києві та Севастополі. Для щоденного акумулювання платежів дані управління відкривають рахунки для кожного бюджету. При цьому кількість рахунків для акумулювання залежить від рішення ради про відповідний бюджет і має забезпечити процес його виконання.
Органи державної казначейської служби здійснюють розрахунково- касове обслуговування розпорядників бюджетних коштів шляхом проведення платежів з реєстраційних, спеціальних реєстраційних рахунків розпорядників бюджетних коштів та рахунків одержувачів бюджетних коштів, відкритих в даних органах, відповідно до кошторисів, планів асигнувань загального фонду (за винятком надання кредитів з місцевих бюджетів), планів спеціального фонду (за винятком власних надходжень бюджетних установ), планів надання кредитів із загального фонду місцевих бюджетів або планів використання бюджетних коштів та помісячних планів використання бюджетних коштів.
Відповідно до встановлених повноважень органи державної казначейської служби здійснюють контроль за наявністю відповідних бюджетних асигнувань для взяття бюджетних зобов'язань та відповідністю взятих бюджетних зобов'язань певним бюджетним асигнуванням за відповідними кодами економічної класифікації видатків і паспорту бюджетної програми. Відповідальність за взяті з порушенням бюджетного законодавства бюджетні зобов'язання та нецільове використання бюджетних коштів несуть розпорядники й одержувачі бюджетних коштів.
Ст. 79 Бюджетного кодексу України регламентує особливості формування надходжень та здійснення витрат бюджетів місцевого самоврядування у разі несвоєчасного прийняття відповідних рішень. У такому випадку місцеві державні адміністрації або виконавчі органи місцевих рад мають право здійснювати витрати бюджетів місцевого самоврядування лише на цілі, визначені у рішенні на попередній бюджетний період. Натомість щомісячні бюджетні асигнування бюджетів місцевого самоврядування сумарно не можуть перевищувати 1/12 обсягу бюджетних призначень, встановлених рішеннями на попередній бюджетний період, чим забезпечується економія бюджетних коштів.

Рис. 6.6. Звітність про виконання бюджетів місцевого самоврядування
Порядок складання звітності про виконання бюджетів місцевого самоврядування визначається відповідно до вимог, встановлених щодо звітності про виконання Державного бюджету України (рис. 6.6). Звіти про виконання бюджетів місцевого самоврядування подаються до місцевих рад місцевими державними адміністраціями та виконавчими органами відповідних місцевих рад або сільськими головами. Перевірка річних звітів здійснюється комісіями з питань бюджету місцевих рад, після чого місцеві ради затверджують річні звіти про виконання бюджетів місцевого самоврядування або приймають інші рішення з даного приводу.
