
Способи обліку товарів
У вітчизняній практиці сформувалося два способи обліку товарів:
- 1) за купівельними цінами;
- 2) за продажними цінами.
Порівняння умов застосування зазначених способів обліку товарів наведено у табл. 3.8.
Таблиця 3.8. Умови застосування різних способів обліку товарів
|
Облік товарів за купівельними цінами |
Облік товарів за продажними цінами |
|
|
Облік товарів за купівельними цінами передбачає оприбуткування, зберігання і списання товарів при їх продажу за купівельними цінами. При цьому купівельна ціна - це ціна постачальника без ПДВ. Продажна ціна формується тільки при продажу товарів за формулою (3.4):
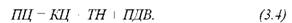
де, ПЦ - продажна ціна товарів; КЦ - купівельна ціна товарів; ТН - торгова націнка; ПДВ - податок на додану вартість.
Цей спосіб використовується в оптовій торгівлі (в роздрібній торгівлі і ресторанному бізнесі - лише за наявності комп'ютерної техніки і відповідного програмного забезпечення). Він є простим у застосуванні, економічно виправданим, оскільки дає можливість легко реагувати на зміну кон'юнктури ринку відповідним розміром торговельної націнки, не потребує проведення переоцінки на товари у разі зміни продажної ціни, але вимагає організації натурально-вартісного обліку товарів у розрізі їх найменувань.
При цьому способі для обліку товарів використовується рахунок 281 "Товари на складі". Він є активним, балансовим. За дебетом рахунку 281 "Товари на складі" відображається надходження товарів на склад, за кредитом - їх вибуття внаслідок продажу, нестачі, псування, уцінки або іншого списання. Сальдо означає залишки товарів на складі на певну дату і відображається у 2 розділі активу Балансу за рядком 1100 "Запаси".
Типова кореспонденція рахунків з обліку товарів за купівельними цінами наведена в табл. 3.9.
Таблиця 3.9. Типова кореспонденція рахунків з обліку товарів за купівельними цінами
|
Зміст господарської операції | Дебет | Кредит |
||
|
Надходження товарів від постачальників |
||
|
Надійшли товари від постачальників за купівельними цінами |
281 "Товари на складі" |
631 "Розрахунки з вітчизняними постачальниками" |
|
Відображено податковий кредит з ПДВ - 20% |
641 "Розрахунки за податками" |
631 "Розрахунки з вітчизняними постачальниками" |
|
Реалізація товарів покупцям |
||
|
Відображено дохід від реалізації товарів покупцям за продажними цінами (купівельна ціна + торгова націнка + ПДВ 20%) |
36 "Розрахунки з покупцями та замовниками" |
702 "Дохід від реалізації товарів" |
|
Відображено податкове зобов'язання з ПДВ (1/6 від доходу від реалізації) |
702 "Дохід від реалізації товарів" |
641 "Розрахунки за податками" |
|
Відображено собівартість реалізованих товарів (за купівельними цінами) |
902 "Собівартість реалізованих товарів" |
281 "Товари на складі" |
Приклад 3.5. Відобразити господарські операції з обліку руху товарів за купівельними цінами на рахунках бухгалтерського обліку.
Умова завдання Надійшли товари від постачальників за купівельними цінами на суму 1000,00 грн., ПДВ - 20%. Товари реалізовані покупцям за безготівковими розрахунками з націнкою 30%.
Рішення
Бухгалтерські проведення з обліку руху товарів за купівельними цінами наведено у табл. 3.10.
Таблиця 3.10. Бухгалтерські проведення з обліку руху товарів за купівельними цінами
|
Зміст господарської операції |
Дебет |
Кредит |
Сума, грн. |
|
Надходження товарів від постачальників |
|||
|
Надійшли товари від постачальників за купівельними цінами |
281 "Товари на складі" |
631 "Розрахунки з вітчизняними постачальниками" |
1000,00 |
|
Відображено податковий кредит з ПДВ - 20% |
641 "Розрахунки за податками" |
631 "Розрахунки з вітчизняними постачальниками" |
200,00 |
|
Реалізація товарів покупцям |
|||
|
Відображено дохід від реалізації товарів вітчизняним покупцям за продажними цінами (купівельна ціна 1000 + торгова націнка 30% + ПДВ 20%) |
361 "Розрахунки з вітчизняними покупцями" |
702 "Дохід від реалізації товарів" |
1560,00 |
|
Відображено податкове зобов'язання з ПДВ (1/6 від доходу від реалізації) |
702 "Дохід від реалізації товарів" |
641 "Розрахунки за податками" |
260,00 |
|
Відображено собівартість реалізованих товарів (за купівельними цінами) |
902 "Собівартість реалізованих товарів" |
281 "Товари на складі" |
1000,00 |
Облік товарів за продажними цінами передбачає оприбуткування, зберігання і списання товарів при їх продажу за продажними цінами. При цьому продажна ціна формується уже при надходженні товарів за формулою (3.4):
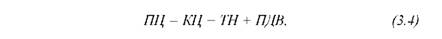
де, ПЦ - продажна ціна товарів; КЦ - купівельна ціна товарів; ТН - торгова націнка; ПДВ - податок на додану вартість.
Цей спосіб застосовується в роздрібній торгівлі та ресторанному бізнесі. Він є технічно складнішим і не зовсім виправданим, оскільки продажна ціна формується при надходженні товарів і у разі зміни кон'юнктури ринку розмір торговельної націнки може коригуватися лише шляхом проведення переоцінки, потребує ведення відокремленого обліку торговельної націнки, але не вимагає організації натурально-вартісного обліку товарів у розрізі їх найменувань.
При цьому способі для обліку товарів використовується два рахунки:
- - рахунок 282 "Товари в торгівлі" - активний, балансовий. За дебетом рахунку 282 "Товари в торгівлі" відображається надходження товарів, за кредитом - їх вибуття внаслідок продажу, нестачі, псування, уцінки або іншого списання. Сальдо означає залишки товарів в торговельній мережі на певну дату і відображається у 2 розділі активу Балансу за рядком 1100 "Запаси";
- - рахунок 285 "Торговельна націнка" - пасивний, контррегулюючий. За кредитом рахунку 285 "Торговельна націнка" відображається нарахування торговельної націнки, за дебетом - її списання внаслідок уцінки, псування товарів, їх продажу або надання знижок покупцям. Сальдо означає суму торговельної націнки, що відноситься до залишку нереалізованих товарів, і відображається у 2 розділі активу Балансу за рядком 1100 "Запаси" згорнуто, тобто сальдо рахунку 282 "Товари в торгівлі" за мінусом сальдо рахунку 285 "Торговельна націнка".
Типова кореспонденція рахунків з обліку руху товарів за продажними цінами наведена в табл. 3.11.
Типова кореспонденція рахунків з обліку руху товарів за продажними цінами
|
Зміст господарської операції |
Дебет |
Кредит |
|
Надходження товарів від постачальників |
||
|
Надійшли товари від постачальників за купівельними цінами |
282 "Товари в торгівлі" |
631 "Розрахунки з вітчизняними постачальниками" |
|
Відображено податковий кредит з ПДВ - 20% |
641 "Розрахунки за податками" |
631 "Розрахунки з вітчизняними постачальниками" |
|
Нараховано торговельну націнку (торгова націнка + ПДВ) |
282 "Товари в торгівлі" |
285 "Торговельна націнка" |
|
Реалізація товарів покупцям |
||
|
Здано виручку від реалізації товарів в касу підприємства |
301 "Каса в національній валюті" |
702 "Дохід від реалізації товарів" |
|
Відображено податкове зобов'язання з ПДВ (1/6 від доходу від реалізації) |
702 "Дохід від реалізації товарів" |
641 "Розрахунки за податками" |
|
Відображено продажну вартість реалізованих товарів |
902 "Собівартість реалізованих товарів" |
282 "Товари в торгівлі" |
|
Списано торгову націнку, що відноситься до реалізованих товарів (в кінці місяця на підставі складеного розрахунку методом "червоного сторно") |
902 "Собівартість реалізованих товарів" |
285 "Торговельна націнка" |
Приклад 3.6. Відобразити господарські операції з обліку руху товарів за продажними цінами на рахунках бухгалтерського обліку.
Умова завдання Надійшли товари від постачальників за купівельними цінами на суму 1000,00 грн., ПДВ - 20%, торгова націнка - 30%. Впродовж місяця всі товари реалізовані населенню за готівку. Виручка від реалізації товарів здана в касу підприємства.
Рішення
Бухгалтерські проведення з обліку руху товарів за продажними цінами наведено у табл. 3.12.
Таблиця 3.12. Бухгалтерські проведення з обліку руху товарів за продажними цінами
|
Зміст господарської операції |
Дебет |
Кредит |
Сума, грн. |
|
Надходження товарів від постачальників |
|||
|
Надійшли товари від постачальників за купівельними цінами |
282 "Товари в торгівлі" |
631 "Розрахунки з вітчизняними постачальниками" |
1000,00 |
|
Відображено податковий кредит з ПДВ - 20% |
641 "Розрахунки за податками" |
631 "Розрахунки з вітчизняними постачальниками" |
200,00 |
|
Нараховано торговельну націнку (торгова націнка 30% + ПДВ 20%) |
282 "Товари в торгівлі" |
285 "Торговельна націнка" |
560,00 |
|
Реалізація товарів покупцям |
|||
|
Здано виручку від реалізації товарів в касу підприємства |
301 "Каса в національній валюті" |
702 "Дохід від реалізації товарів" |
1560,00 |
|
Відображено податкове зобов'язання з ПДВ (1/6 від доходу від реалізації) |
702 "Дохід від реалізації товарів" |
641 "Розрахунки за податками" |
260,00 |
|
Відображено продажну вартість реалізованих товарів |
902 "Собівартість реалізованих товарів" |
282 "Товари в торгівлі" |
1560,00 |
|
Списано торгову націнку, що відноситься до реалізованих товарів (в кінці місяця на підставі складеного розрахунку методом "червоного сторно") |
902 "Собівартість реалізованих товарів" |
285 "Торговельна націнка" |
(560,00) |
