
Аналіз беззбитковості виробництва і прибутковості галузі за показником норми беззбитковості
Для зручності такого аналізу формулу норми беззбитковості Нб подамо у вигляді
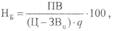
де q – обсяг реалізації, ц.
У нашому прикладі норма беззбитковості становить (6000 : (44 - 16,7) • 450] × × 100 = 48,8 %. Одержаний результат означає, що беззбитковість досягається, коли потенціал урожайності (у нашому прикладі – це 450 ц/га) буде використаний лише на 48,8 %. В абсолютному виразі це становитиме 219,8 ц/га [(450 × × 48,8) : 100]. Як бачимо, одержаний результат збігається з критичною точкою урожайності, визначеною графічним способом.
На норму беззбитковості й дохідність галузі в цілому впливають чотири фактори: сума постійних витрат, змінні витрати на 1 ц продукції, ціна реалізації й рівень урожайності. Ступінь впливу цих факторів доцільно визначати за їх зміни на однакову величину, скажімо, на 10 %, але в напрямі, що позитивно діє на економіку галузі. Тому постійні та змінні витрати будемо зменшувати на 10 %, а ціну та урожайність – збільшувати на цей відсоток.
За зменшення постійних витрат на 10 % норма беззбитковості становитиме ((6000 • 0,9) : (44 - 16,7) • 450] • 100 = 43,96 %, а критична точка урожайності дорівнюватиме 450 • 0,4396 = 197,8 ц.
Як бачимо, за такої умови, щоб досягти беззбитковості виробництва, потрібно менше виростити і реалізувати на 22 ц цукрових буряків (219,8 - 197,8).
За зменшення змінних витрат на 10% норма беззбитковості становитиме 46,0 % [6000 : (44 - 16,7 • 0,9) • 450] • 100, тобто беззбитковість досягається за реалізації 207 ц/га (450 • 0,46), що вимагає меншого обсягу продажу на 12,8 ц.
За умови підвищення ціни на 10% норма беззбитковості знижується до 42,2 %, а критична точка урожайності досягається за 189,9 ц/га, тобто підприємству, щоб досягти беззбитковості, необхідно виростити і продати на 29,9 ц цукрового буряку менше порівняно з базовим обсягом.
Як видно, однакове 10 % збільшення (зменшення) розглянутих економічних факторів в бік їх економічної доцільності справило не рівнозначний вплив на критичний обсяг виробництва і продажу. Ця обставина є дуже важливою для прийняття управлінським персоналом обґрунтованих рішень при визначенні тактики і стратегії розвитку галузі. Водночас важливою є інформація про зміну норми беззбитковості за зростання врожайності й стабільному значенні інших факторів, що можливе за сприятливих кліматичних умовах. У нашому прикладі за підвищення врожайності на 10 % норма беззбитковості становить 44,4 %, а критична урожайність – 199,8 ц.
Важливо зазначити, що підприємство лише тоді починає одержувати прибуток, коли збільшує обсяг продажу понад його критичний рівень. Цей прибуток формується вже з першої одиниці приросту продукції в розмірі різниці між ціною і змінними витратами. Тому очевидно, що підприємство одержуватиме тим більший прибуток, чим більше продукції буде реалізовано понад критичний обсяг продажу, і навпаки.
Якщо підприємство ставить за мету досягти певного приросту прибутку від реалізації продукції відповідної галузі, закономірно виникає запитання: скільки необхідно додатково продати цієї продукції, щоб досягти необхідної суми прибутку? Щоб відповісти на це запитання складемо рівність
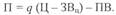
Приріст прибутку Δ П визначається як різниця між прибутком за збільшеного обсягу продажу П1 і прибутком за досягнутого (базового) обсягу продажу П0, тобто Δ П = П1 - П0.
У розгорнутому вигляді цю формулу можна записати так:
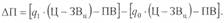
Звідси приріст продажу продукції Δq0, за якого досягається необхідний підприємству приріст прибутку, визначається за формулою
У нашому прикладі за урожайності 450 ц цукрового буряку підприємство може одержати 6300 грн прибутку [(450 • 44) - (450 • 16,7) -6000], тобто По - 6300.
Якщо, скажімо, підприємство поставило за мету збільшити прибуток з 1 га посіву цукрового буряку на 10%, тобто на 630 грн, йому додатково потрібно буде продати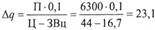 ц.
Щоб переконатися у правильності одержаного результату, здійснимо такий розрахунок. В абсолютному виразі бажаний приріст прибутку становить 630 грн (6300 • 10): 100, виручка від реалізації додаткової продукції – 1016 грн (44 × × 23,1). Змінні витрати на вказаний обсяг продукції дорівнюватимуть 385,6 грн (23,1 • 16,7), звідси приріст прибутку 1016 - 385,6 = 630 грн.
Слід мати на увазі, що підприємством нерідко виробляються такі види продукції, за якими формуються спільні постійні витрати та індивідуально – змінні. Це стосується насамперед окремих видів зернових колосових культур – пшениці, ячменю, вівса, жита. Механізм визначення критичного обсягу виробництва в таких умовах модифікується, особливо коли через певні причини фінансовий результат за цими видами виробництва від'ємний – підприємство зазнає збитків. Тоді постає запитання: якого обсягу виробництва (продажу) цих видів продукції потрібно досягти, щоб забезпечити його беззбитковість?
За таких обставин критичний обсяг виробництва (продажу) досягається, коли
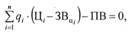 (15.1)
де  – обсяг виробництва (продажу) i-го виду продукції;
 – ціна реалізації 1 ц i-го виду продукції; ЗВц,• – змінні витрати на 1 ц i-го виду продукції; ПВ – спільні постійні витрати для i-х видів продукції.
Допускаємо, що в підприємстві вирощують яру пшеницю, ячмінь і овес. У табл. 15.1 наведені вихідні дані, необхідні для визначення беззбитковості виробництва.
Таблиця 15.1
ПАРАМЕТРИ РОЗВИТКУ ЗЕРНОВИРОБНИЦТВА І ЙОГО ФІНАНСОВИЙ РЕЗУЛЬТАТ
|
Показник |
Види продукції |
Разом |
||
|
яра пшениця |
ячмінь |
овес |
||
|
Обсяг виробництва (продажу), ц |
10 000 |
4000 |
2000 |
16 000 |
|
Ціна за 1 ц, грн |
170,0 |
159,0 |
151,0 |
X |
|
Грошова виручка від реалізації, тис. грн |
1700,0 |
636,0 |
302,0 |
2638 |
|
Структура грошової виручки, % |
64,5 |
24,0 |
11,4 |
100 |
|
Змінні витрати на 1 ц продукції, грн |
120,64 |
115,44 |
106,6 |
X |
|
Постійні витрати, тис. грн |
X |
X |
X |
1881,0 |
|
Фінансовий результат: прибуток (+), збиток (-), тис. грн |
X |
X |
X |
-1124,4 |
З даних табл. 15.1 видно, що за такої структури та обсягів виробництва зернових, цін їх реалізації і витрат ця рослинницька галузь є збитковою. Сума збитку становить 1124,4 тис. грн. Завдання полягає в тому, щоб визначити нові обсяги виробництва (продажу) цих видів продукції за яких досягається беззбитковість виробництва.
Оскільки йдеться про три види продукції, в наведеному рівнянні (15.1) є три невідомі. Щоб розв'язати його, необхідно обсяг реалізації одного з видів продукції взяти за базовий і через нього виразити обсяги виробництва (реалізації') двох інших видів продукції. Якщо рівняння (15.1) зобразити в розгорнутому для нашого прикладу вигляді з одночасним виразом перших двох видів продукції – ярої пшениці та ячменю – через третій вид продукції овес, одержимо
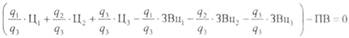 . (15.2)
Якщо винести за дужки, а ПВ перенести в праву частину рівняння, матимемо вираз
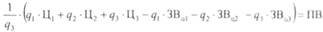 (15.3)
звідси
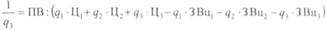 . (15.4)
Необхідний обсяг виробництва (продажу) окремих видів продукції, за якого досягається беззбитковість визначається за формулою
 (15.5)
де  – вид продукції, що прийнято за базовий.
Якщо у формулу (15.5) підставити фактичні дані з табл. 15.1, одержимо  = 2,486. Це означає, що обсяг виробництва (продажу) ярої пшениці потрібно довести до 24 860 ц (10 000 • 2,486), ячменю до 9944 ц (4000 • 2,486) і вівса – до 4972 ц (2000 • 2,486). Змінні витрати при цьому становитимуть 4 677 060 грн, а грошова виручка – 6 558 068 грн.
Неважко пересвідчитись, що за таких умов досягається беззбитковість виробництва (6 558 068 - 4 677 060 - 1 881 000). Очевидно, що беззбитковість у даному випадку є результатом зниження частки постійних виграт у розрахунку на одиницю названих видів продукції за рахунок зростання їх обсягів виробництва до визначених рівнів за формулою (15.5).
Звернемо увагу на дві обставини. Перша – визначений критичний обсяг виробництва (продажу) є таким для тієї структури зернових культур, що склалася на підприємстві. За її зміни беззбитковість може бути досягнута за іншого критичного обсягу, можливо, меншого, ніж розраховано в нашому прикладі. Встановити нову структуру можна, застосовуючи механізм, викладений у параграфі 20.5.
Друга обставина – у наведеному прикладі для досягнення беззбиткового обсягу виробництва потрібно за однакових інших умов збільшити обсяг виробництва по кожній культурі в 2.486 рази. Це надто істотне зростання, досягти якого можна не завжди. Тому за такої ситуації, а також в інших подібних випадках беззбитковість повинна досягатися не лише за рахунок нарощування обсягів виробництва, а й завдяки пошуку резервів зменшення змінних витрат на одиницю продукції.
