
Якісний і кількісний аналіз ризиків
Мета аналізу ризику – дати потенційним партнерам або учасникам проекту потрібні дані для прийняття рішення щодо доцільності участі у проекті та заходів їх захисту від можливих фінансових втрат.
Тому аналіз може проводити кожен учасник проекту. Розрізняють такі види аналізу ризику:
- 1) якісний – визначення показників ризику, етапів робіт, при яких виникає ризик, його потенційних зон та ідентифікація ризику;
- 2) кількісний – передбачає числове визначення розміру окремих ризиків, а також проекту в цілому.
До якісних методів аналізу ризику слід віднести експертний аналіз ризиків. Як правило, даний вид оцінки застосовується на початкових етапах роботи над проектом, а також у тому випадку, якщо на підприємстві відсутні необхідна інформація для здійснення розрахунків еко- номіко-статистичними методами. Цей метод базується на опитуванні кваліфікованих спеціалістів (страхових, фінансових, інвестиційних менеджерів відповідних спеціалізованих організацій) з наступною математичною обробкою результатів опитування. До основних переваг даного методу належать: можливість оцінки ризику до розрахунків показників ефективності, відсутність необхідності у точних первинних даних і сучасному програмному забезпеченні, а також простота розрахунків. Однак експертний аналіз ризиків, як і будь-яка експертна оцінка, достатньо суб'єктивний і не завжди дає змогу дати незалежну характеристику події, що аналізується.
Процедура експертної оцінки ризику передбачає:
- 1) визначення видів ризику і граничного рівня його припустимої величини;
- 2) встановлення ймовірності настання ризикової події і небезпечності даного ризику для успішного завершення проекту;
- 3) визначення інтегрального рівня за кожним видом ризику і вирішення питання про прийнятність даного виду ризику для учасників проекту.
Для оцінки ризиків вводяться три (а може бути і чотири, і п'ять – це залежить від політики управління ризиками в компанії) градації імовірності: наприклад, малоймовірний ризик (традиційно вважають, що його імовірність знаходиться в діапазоні від 0 до 20%, для перестраховки береться максимальна оцінка діапазону), ризик середньої імовірності (від 20% до 60%) і ризик високої імовірності (більше 60%, при розрахунках також беруть максимальне значення цього діапазону – 99,9%). Границі цих діапазонів можуть установлюватися на підставі попереднього досвіду, корпоративного підходу до портфеля проектів у цілому або просто думки керівника проекту. Важливо лише, щоб для всіх ризиків одного проекту або портфеля проектів границі діапазонів були однакові. Значно легше сказати тоді, що даний ризик, наприклад, малоймовірний, і присвоїти йому єдине значення 20%.
Аналогові методи оцінки рівня інвестиційного ризику дозволяють визначити рівень ризиків за окремими найбільш масовими інвестиційними операціями підприємства. При цьому для порівняння може бути використаний як власний, так і зовнішній досвід здійснення таких інвестиційних операцій (так, наприклад, страхові компанії постійно публікують дані про найбільш важливі зони ризику та понесені витрати).
У разі невеликої кількості змінних і можливих сценаріїв розвитку проекту для аналізу ризику можна скористатися методом дерева рішень, яке будується на основі виділених робіт і подій, та відображає життєвий цикл проекту, де визначені ключові події, що впливають на проект, час їх настання і можливі рішення, які можуть бути прийняті в результаті настання кожного ключового виду роботи з визначенням ймовірності їх прийняття і вартості робіт. За результатами побудови дерева рішень встановлюються ймовірність та ефективність кожного сценарію розвитку проекту, а також інтегральна ефективність самого проекту. Ризик за проектом може вважатися прийнятним у випадку позитивної величини інтегрального показника ефективності проекту, наприклад чистого приведеного ефекту (NPV).
Метою аналізу чутливості (інколи зустрічається під назвою "ранжування параметрів") є використання змін заданих параметрів для визначення життєздатності проекту в умовах невизначеності. Експерт розраховує можливу зміну кожного фактора або змінної величини, визначає вплив цієї зміни на показник певного рішення і виділяє суттєві фактори або змінні величини для більш поглибленого вивчення.
Проведення аналізу чутливості передбачає розрахунок базової моделі на основі припустимих значень вхідних змінних проекту, для якої визначається величина чистої теперішньої вартості (NPV). Ця величина є основою порівняння з припустимими можливими змінами, які необхідно проаналізувати.
Алгоритм проведення аналізу чутливості передбачає:
- 1) визначення критичних змінних, що впливають на величину чистої теперішньої вартості (NPV);
- 2) оцінку впливу зміни однієї змінної проекту (при незмінності всіх інших) на величину чистої теперішньої вартості;
- 3) розрахунок впливу зміни перемінної, що досліджується, на величину відхилення одержаної NPV від базової (оцінка еластичності, чутливості до зміни чистої теперішньої вартості від зміни змінної проекту);
- 4) визначення межового (критичного) значення змінної і можливого допустимого її відхилення від базового сценарію проекту;
- 5) розрахунок показника чутливості і критичного значення для кожної змінної проекту і ранжування їх за убуванням (чим вища чутливість NPV, тим важливіша перемінна для значення чистої теперішньої вартості, а значить, для проекту).
Основна проблема проведення подібного аналізу полягає у неможливості з однаковою мірою достовірності подати всі значення змінних за проектом.
Таким чином, суть даного методу полягає у вимірюванні чутливості основних результуючих показників проекту (NPV або IRR) до зміни тієї чи іншої змінної величини.
Як показник чутливості проекту до зміни тих чи інших змінних використовують показник еластичності чистої теперішньої вартості, який обчислюється за формулою:
 (6.1)
Розрахунок еластичності внутрішньої норми рентабельності і чистої теперішньої вартості можна виконати за формулами:
 (6.2)
 (6.3)
де  – еластичність внутрішньої норми дохідності за /-м фактором;
 – еластичність чистої теперішньої вартості за ι-м фактором;
 – первісне значення і-го фактора;
 – кінцеве значення і-го фактора.
Перевага цього показника в тому, що величина його не залежить від вибору одиниці вимірювання різних змінних. Чим більша еластичність, тим вищою є міра залежності NPV або внутрішньої норми рентабельності (тобто її чутливість) від аналізованої змінної проекту.
Відомо, що існує зворотна залежність між витратами на здійснюваність інвестиційного проекту і показниками ефективності. Наприклад, збільшення витрат на заробітну плату призведе до зменшення чистої теперішньої вартості. Таким чином, чисельник у формулі буде від'ємним, а знаменник – додатнім, що дасть у результаті від'ємний коефіцієнт еластичності. Спеціалісти взяли за правило ігнорувати від'ємний знак, відмічаючи лише абсолютну величину еластичності. У таблиці 6.1 представлені основні характеристики факторної еластичності показників ефективності інвестиційного проекту.
Таблиця 6.1
Факторна еластичність показників ефективності проекту
|
Величина коефіцієнта еластичності NPV |
Термінологія |
Пояснення термінів |
Вплив фактора на ризик проекту |
|
Більше або дорівнює одиниці Enpv > 1 |
Еластичний Enpv > 1 Одинична еластичність Enpv = 1 |
Процентна зміна факторного показника менша за відносну зміну показника чистого приведеного ефекту |
Небезпечний фактор проекту |
|
Менше одиниці ENPV < 1 |
Нееластичний Enpv< 1 |
Процентна зміна факторного показника перевищує відносну зміну показника чистого приведеного ефекту |
Менш небезпечний фактор проекту |
Найбільш небезпечними для проекту є фактори (змінні проекту), в яких найбільше значення коефіцієнта еластичності. Незначна зміна цих перемінних може призвести до серйозних неприпустимих проектних результатів.
Наступним кроком проведення аналізу чутливості є визначення критичних змін перемінних.
Критичним називають значення перемінної, при якому величина чистого приведеного ефекту дорівнює нулю.
Розрахунок критичних значень можна здійснити за формулою:
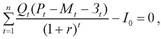 (6.4)
де О – обсяг реалізованої продукції, од.;
Р – ціна за одиницю виробу, грн./од.;
М – прямі матеріальні витрати на одиницю виробу, грн./од.;
З – заробітна плата виробничих робітників за одиницю виробу, грн./од.;
 – обсяг капітальних вкладень (нульовий період), грн.
Після визначення критичного значення кожної перемінної необхідно проаналізувати її важливість для проекту та можливість прогнозування.
Одним із показників критичного рівня є точка беззбитковості, яка характеризує обсяг продажу, при якому виручка від реалізації продукції збігається з витратами виробництва. При визначенні даного показника витрати на виробництво продукції поділяються на умовно-постійні (Вп) та змінні (Вз). Відповідно, точка беззбитковості визначається за формулою:
 (6.5)
де N – точка беззбитковості, од;
Вп – постійні витрати (не змінюються при зміні обсягу виробництва) на всю програму проекту, грн.;
 – ціна одиниці продукції, грн.;
 – витрати змінні (змінюються прямо пропорційно обсягу виробництва) на од., грн.
Для підтвердження стабільності проекту необхідно, щоб значення точки беззбитковості було менше значень прогнозованих обсягів виробництва і продажів. Чим далі від них значення точки беззбитковості (у відсотковому відношенні), тим стійкіше проект. Проект звичайно визнається стійким, якщо значення точки беззбитковості не перевищує 75% від прогнозованого обсягу виробництва [32].
Розробляючи стратегію управління ризиком, необхідно звертати увагу на фактори, в яких межа безпеки найбільш низька. Наприклад, укласти довгострокові контракти на поставку продукції за бажаними цінами або оформити страховку на покриття витрат за найбільш небезпечними факторами.
Для аналізу важливості змінних і можливості їх прогнозування можна скористатися матрицею (таблиця 6.2). Розподіл змінних у матриці перевірочних процедур залежно від важливості змінної проекту та можливості її прогнозу дає можливість визначити ті елементи проекту, які вимагають особливого контролю або подальшої перевірки та моніторингу, або можливо лише тільки встановлення дійсних проектних значень без наступних перевірок.
Таблиця 6.2
Матриця перевірочних процедур залежно від важливості змінної пцоекту та можливості її ппогнозх
|
Можливість прогнозу змінної |
Важливість змінної |
||
|
Висока чутливість |
Середня чутливість |
Низька чутливість |
|
|
Низька |
І |
І |
II |
|
Середня |
І |
II |
III |
|
Висока |
II |
III |
III |
Зона І – зона подальшого аналізу змінних, що потрапили до неї, оскільки до їх зміни найбільш чутливий NPV проекту і прогноз їх утруднюється. Зона II – чинники потребують постійної уваги (слід відстежувати критичні значення). Зона III – чинники найменш ризикові для даного проекту і не вимагають подальшого розгляду [П].
Аналіз чутливості привабливий при виявленні перемінних, на які слід звернути увагу на вході проекту, оскільки вони найбільш важливі. Однак на практиці високі значення одних факторів нерідко обумовлюють низькі значення інших. Тобто, економічні відношення між перемінними часто перекручені допущеннями, які робляться в ході аналізу. Для невеликих проектів, що не мають компонентів, розташованих у верхньому лівому куті матриці, це не створює ніякої проблеми. Однак для проектів, в яких передбачається значне витрачання ресурсів і в яких такі компоненти присутні, необхідно виконати подальший розгляд з більш реалістичними припущеннями про взаємодію змінних.
При аналізі сценаріїв експерт об'єднує всі можливості для невизначених змінних величин у більшу кількість сценаріїв, кожний з яких передбачає тільки одну комбінацію оцінки окремої змінної величини.
Метою аналізу сценаріїв є розгляд екстремальних результатів та ймовірності розподілу чистої теперішньої вартості проекту. Його звичайно готують за трьома сценаріями: очікуваним (базовий випадок, що був основою проведення аналізу чутливості) та двома додатково розробленими – оптимістичним і песимістичним.
Найкращий, або оптимістичний, сценарій відображає уяву аналітика про те, наскільки поліпшуються умови реалізації проекту у тому випадку, коли всі обставини будуть більш сприятливими, ніж заплановано. Однак усі ці зміни повинні бути реалістичними. Фактично експертна підготовка оптимістичного сценарію проводиться з точки зору найбільш сприятливого оточення проекту під девізом "як поведе себе проект, коли компанії надзвичайно пощастить".
Найгірший, або песимістичний, сценарій показує, наскільки невдалим виявиться проект, якщо умови його реалізації будуть набагато гіршими, ніж передбачається. Реалістичність набору подій базується на інформації, наскільки поганими є справи в проекті, якщо компанії не пощастить. Ці два додаткових сценарії повинні бути внутрішньо послідовними.
За винятком дуже великих проектів, що залучають значні капітальні інвестиції, аналізу сценаріїв буде досить для того, щоб керівництво одержало уяву про характеристики рентабельності проекту. Якщо ця робота виконується ретельно, то такий аналіз здатний достатньо точно показати розподіл екстремальних результатів.
Метод Монте-Карло можна розглядати як імітацію майбутнього за допомогою прогнозних моделей. В якості прогнозних моделей виступають математичні залежності, отримані при розрахунку показників економічної ефективності (як правило, NPV). Оскільки відповідна програма обирає значення вхідних змінних з випадкових розподілів ймовірностей, то кожний одержаний результат відображає можливий стан справ за проектом у майбутньому.
При формуванні сценаріїв з використанням методів імітаційного моделювання застосовується наступна послідовність дій:
- • визначаються інтервали можливої зміни вихідних змінних, усередині яких ці змінні є випадковими величинами;
- • визначаються види розподілу ймовірностей усередині заданих інтервалів;
- • встановлюються коефіцієнти кореляції між залежними змінними;
- • багаторазово (не менш 200 разів) розраховуються результуючі показники;
- • отримані результуючі показники розглядаються як випадкові величини, яким відповідають такі характеристики як: математичне очікування, дисперсія, функція розподілу й щільність імовірностей;
- • визначається ймовірність влучення результуючих показників у той або інший інтервал, імовірність перевищення мінімально допустимого значення й ін.
Аналіз значень результуючих показників при сформованих сценаріях дозволяє оцінити можливий інтервал їхньої зміни при різних умовах реалізації проекту. Імовірнісні характеристики використовуються для: 1) прийняття інвестиційних рішень; 2) ранжирування проектів; 3) обґрунтування раціональних розмірів і форм резервування й страхування.
