
Конвертаційні операції та механізм функціонування конвертаційних центрів для відмивання "брудних" коштів
Фіктивні фірми в нелегальній економічній діяльності найчастіше використовуються для ухилення від сплати податків, а також з метою відмивання нелегальних доходів, шахрайства, незаконного відшкодування податку на додану вартість тощо. Попит на такі послуги постійно зростає. Для реалізації зазначених цілей створюються організовані злочинні групи і спеціальні структури – так звані конвертаційні центри (КЦ).
КЦ реалізують складні за своєю структурою та ознаками схеми нелегальної діяльності, визначальним елементом яких є використання фіктивного підприємництва як першого етапу здійснення загального злочинного наміру.
Специфіка конвертаційної діяльності потребує, як правило, тісної взаємодії злочинних структур (організованих злочинних формувань) зі службовими особами банків. Організовані злочинні формування створюють при банківських установах КЦ (зазвичай це малі "кептивні" банки, які належать до III і IV групи за розміром активів, виходячи із класифікації НБУ)[1], які неформально об'єднують в єдину злочинну мережу десятки фіктивних підприємств.
Функціонування КЦ зазвичай має міжрегіональний характер, тобто фіктивні підприємства реєструються в одній області, банківські рахунки відкриваються в іншій, нагромадження грошових коштів (зокрема шляхом незаконного одержання і нецільового використання банківського кредиту) відбувається в деяких інших областях, а переказ коштів здійснюється ще в іншу область. Така схема з урахуванням нетривалого проміжку часу щодо проведення зазначених операцій значно ускладнює організацію перевірок з боку контролюючих і правоохоронних органів, своєчасне виявлення фіктивних фірм і розкриття вчинених за їх допомогою злочинів.
Призначенням КЦ є створення можливості легальним СПД ухилитися від сплати податків, перевести податкові зобов'язання на фіктивні СПД, отримати готівкові грошові кошти й використати їх у нелегальному бізнесі, на власні потреби. З іншого боку, механізм конвертаційних центрів успішно використовується особами, які вчиняють предикатні до ст. 209 ККУ правопорушення і є невід'ємною ланкою етапу відмивання нелегатьних доходів.
Зміст діяльності модельного КЦ наочно проілюстрований на рис. 7.8.

Рис. 7.8. Зміст діяльності конвертаційного центру
Наведена на рис. 7.8 схема читається таким чином:
- 1. З метою "конвертації" (переведення в готівку) грошових коштів, СПД укладають фіктивні угоди, які дозволяють збільшити затратну частину (оплата за рекламні послуги, маркетингові дослідження, програмно-інформаційне забезпечення й т.п.).
- 2. Для приховування факту використання можливостей фіктивних підприємств використовуються "буферні" ("транзитні") фірми, які легально здійснюють свою діяльність, пройшли державну реєстрацію (зокрема в органах статистики, пенсійному фонді, податкових органах, органах соціального страхування) і виступають проміжною ланкою між фіктивною фірмою і клієнтом КЦ, який користується послугами по переведенню в готівку або в безготівку грошових коштів.
- 3. З рахунків фіктивних підприємств банк-резидент перераховує грошові кошти (гривню) на ЛОРО рахунки банків- нерезидентів (кореспондентські рахунки банків-нерезидентів, які відкриті в банку-резиденті).
- 4. З рахунку ЛОРО (гривня) кошти перераховуються на рахунки інших банків-резидентів, які є уповноваженими (мають ліцензію НБУ на здійснення валютних операцій) здійснюють купівлю- продаж на міжбанківському валютному ринку валюти другої категорії (російські рублі, словацькі крони, молдавські леї тощо)[2].
У подальшому через компанії-нерезиденти, страхові компанії, а також з використанням ощадних сертифікатів на пред'явника, з використанням фізичних осіб-нерезидентів здійснюється видача готівкових грошових коштів.
Суть фінансової схеми конвертації грошових коштів із використанням страхових компаній полягає в наступному (див. рис. 7.9):
- 1. Реальний суб'єкт підприємництва укладає зі страховою компанією договір страхування майна, комерційних ризиків, договори по інших обов'язкових видах страхування.
- 2. Грошові кошти перераховуються на розрахункові рахунки страхової компанії ж страхові внески (платежі).
- 3. Страхова компанія, у свою чергу, здійснює страхування фіктивних структур (підконтрольних реальному суб'єкту підприємництва).
- 4. Конвертація грошових коштів здійснюється шляхом складання страховою компанією фіктивних документів про настання страхового випадку (за договорами страхування, які укладені зі суб'єктами фіктивного підприємництва). Далі проводиться виплата страхового відшкодування, суми жого надходять на рахунки фіктивних фірм. Після цього відбувається конвертація грошових коштів з використанням механізму "конвертаційного" центру. Готівкові грошові кошти за винятком суми комісії, яка сплачується "конвертаційному" центру та страховій компанії, повертаються реальному суб'єкту підприємництва.
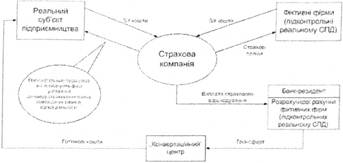
Рис. 7.9. Схема конвертації грошових коштів з використанням страхових компаній
Таким чином, реальний суб'єкт підприємництва отримує подвійну вигоду: а) збільшує свої валові витрати (на суму вартості страхових полісів по обов'язкових видах страхування) і тим самим зменшує об'єкт оподаткування податком на прибуток підприємств; б) отримує від 70 до 80 % вартості раніше придбаних страхових полісів готівкою через механізм використання підконтрольних фіктивних фірм і "конвертаційного" центру.
З метою розкриття суті діяльності конвертаційних центрів, розглянемо зміст функціональних обов'язків кожного із учасників КЦ (рис. 7.10).
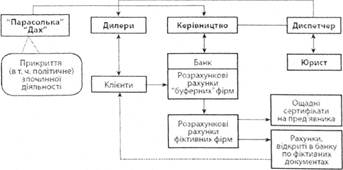
Рис. 7.10. Структура конвертаційного центру
У структурі КЦ виділяють: 1) керівництво КД; 2) диспетчера; 3) дилера; 4) юриста; 5) осіб, які здійснюють прикриття злочинної діяльності КЦ і відповідають за заходи безпеки.
Керівництво конвертаційним центром, зазвичай, здійснюють особи, знайомі з порядком здійснення банківських операцій, з порядком ведення підприємницької діяльності й відображенням в обліку відповідних фінансово-господарських операцій. Дуже часто роль керівників КЦ виконують посадові особи й службовці банківських установ. Управління діяльністю КЦ здійснюється через мережу дилерів і диспетчера. Особливу роль у роботі КД виконує юрист (зазвичай, юристи КД – це саме ті особи, які реєструють підприємства "під ключ").
Юрист КД надає учасникам повний пакет реєстраційних документів, зокрема й дані про відкриті розрахункові рахунки в банку. У структурі сучасних КД юристи забезпечують повну процедуру державної реєстрації фіктивних СПД. Легально здійснюються заходи по виготовленню печатки, штампів, відкриваються поточні рахунки в банках для таких СПД. Для реєстрації фіктивних СПД у сучасних умовах дедалі менше використовуються документи осіб, які померли або виїхали на постійне місце проживання в інші країни, а також документи осіб, які перебувають у місцях позбавлення волі. Для цієї мети запрошують осіб (засновників, керівників), які фактично є лише формальними (номінальними) керівниками згаданих СПД.
Дилери КД установлюють (віднаходять) нових клієнтів, які мають потребу в послугах КД, і надають їм необхідні реквізити для перерахування коштів (дані фіктивного СПД і банку), а також інформацію про суму оплати за здійснення операцій у рамках КД.
Клієнт КД за вказаними банківськими реквізитами перераховує кошти, як правило, спочатку на поточний рахунок "буферної" фірми, далі кошти потрапляють на поточний рахунок фіктивної фірми. Після надходження коштів на поточний рахунок, дилер надає клієнту готівкові кошти, а також підтверджуючі документи (за рекламні послуги, транспортні послуги, маркетинг, програмно- інформаційне забезпечення й т.п.) на перерахування безготівкових грошових коштів на поточний рахунок "буферної" фірми. При цьому в розпорядження клієнта надаються заповнені або незаповнені документи із проставленими відбитками штампів і печаток. Указані документи використовуються для підтвердження затрат, відображених у бухгалтерському обліку клієнта.
Диспетчер КЦ виконує функції координатора і зв'язної ланки між керівником і дилерами. Диспетчер здійснює зв'язок з банками, контролює надходження й рух коштів на поточному рахунку фіктивної фірми (зазвичай із використанням системи "банк-клієнт" або інтернет-банкінгу). Диспетчер також повідомляє дилерам інформацію про реквізити нових фіктивних і "буферних" фірм.
Значну роль у діяльності КЦ відіграють особи, які здійснюють прикриття злочинної діяльності (так званий "Дах КЦ"). Це, як правило, публічні діячі – представники влади, правоохоронних і контролюючих органів, звідси й численні корупційні зв'язки і "тиск", який чиниться на представників правоохоронних органів на різних стадіях розслідування й судового розгляду кримінальних проваджень відносно КЦ.
З метою упередження й виключення можливого блокування правоохоронними органами грошових коштів на поточних рахунках суб'єктів фіктивного підприємництва, у банку заздалегідь залишаються заповнені документи з необхідними реквізитами і без указування дати (на закриття рахунку, на перерахування грошових коштів на інші рахунки, зокрема на ЛОРО рахунки).
Механізм конвертації грошових коштів через ЛОРО рахунки виглядає таким чином:
- – у фінансовій схемі беруть участь декілька банків-резидентів (інколи їх буває до десяти);
- – у реалізації злочинного замислу використовується також 2-3 уповноважені банки, які здійснюють реалізацію валюти другої категорії (переважно російських рублів) на міжбанківському валютному ринку;
- – рахунки НОСТРО уповноважених банків-резидентів, відкриті в російських банках-нерезидентах;
- – задіяні як український, так і російський міжбанківський валютний ринок;
- – відкриті депозитні рахунки фізичних осіб (нерідко на фіктивні документи) як на території України, так і за її межами;
- – реєструються фіктивні фірми і фірми-прокладки ("буферні", "транзитні" фірми);
- – залучаються легально функціонуючі підприємства, а також підконтрольні організованим злочинним групам підприємства, які бажають ухилитись від сплати податків і/або конвертувати безготівку в готівкові грошові кошти.
Безпосередня реалізація цієї фінансової схеми відбувається таким чином (див рис. 7.11):
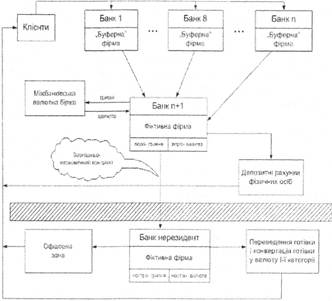
Рис. 7.11. Фінансовий механізм конвертації грошових коштів через ЛОРО та НОСТРО рахунки із використанням фіктивних СПД – учасників конвертаційного центру
Суть схеми, показаної на рис. 7.11, полягає в наступному:
- 1) упродовж операційного дня грошові кошти, які надходять від клієнтів незначними сумами (10-20 тис. грн) нагромаджуються на поточних рахунках "буферних" ("транзитних") фірм;
- 2) до завершення операційного дня грошові кошти знаходяться на рахунках "буферних" фірм з метою виключення моменту встановлення і блокування правоохоронними органами цих коштів на рахунку фіктивної фірми;
- 3) після завершення операційного дня грошові кошти з рахунків "буферних" фірм, відкритих у 8-10 банках, перераховуються на рахунок фіктивної фірми, відкритий в одному із банків, співробітники якого беруть участь у злочинній фінансовій схемі (є учасниками конвертаційного центру);
- 4) кошти, які адресовані фіктивній фірмі, знаходяться на розподільчому рахунку банку до настання наступного операційного дня з метою уникнення впливу на процес конвертації співробітників правоохоронних органів;
- 5) фіктивна фірма завчасно під фіктивний зовнішньоекономічний контракт замовляє в банку придбання на міжбанківському валютному ринку валюти другої категорії (наприклад, російських рублів);
- 6) грошові кошти перераховуються за межі митної території України, переводяться в готівку й конвертуються у валюту першої категорії (або ж перераховуються на рахунки фізичних осіб на території України чи в іноземних банках).
Отже, зміст механізму незаконного конвертування грошових коштів через КЦ знаходить своє відображення в багатьох способах (схемах) нелегального (зокрема фіктивного) підприємництва. Здійснення нелегальної економічної діяльності уможливлюється завдяки активному посередництву банківських установ. Фінансові схеми маскування нелегальних доходів через мережі КЦ виступають основним каналом живлення кримінальної економіки, а також базовим механізмом відмивання доходів, одержаних злочинним шляхом.
- [1] Рішення комісії з питань нагляду і регулювання діяльності банків Національного банку України від 20.12.2013 р. № 975 "Про розподіл банків на групи" [Елеюронний ресурс]. – Режим доступу др ресурсу: nabu.com.ua/ukr/anaiylics/main/railmgs/rozpodil-bankiv-na-grupi-za-rozmirom-akliviv/
- [2] Постанова Правління Національного банку України від 04.02.1998 р. №34 "Про затвердження класифікатора іноземних валют" [Елекіронний ресурс]. – Режим доступу до ресурсу: zakon4.rada.gov.ua/laws/show/v0521S00-98
