
Псевдоекспорт і псевдоімпорт: виявлення та документування злочинних фінансово-господарських схем розрахунків між резидентами та нерезидентами
В умовах активізації світогосподарських зв'язків дедалі більшої ваги у сфері нелегального підприємництва в Україні набувають проблеми, пов'язані з намаганням власників нелегальних доходів вивезти їх за кордон і спробувати легалізувати через фінансові механізми інших країн (насамперед – офшорних юрисдикцій), зокрема через зовнішньоекономічні операції.
За даними Державної служби фінансового моніторингу України, до найбільш поширених груп фінансових операцій, які використовуються суб'єктами нелегального підприємництва з метою відмивання доходів через зовнішньоекономічні операції, належать: операції (схеми), пов'язані з виведенням коштів за кордон; псевдоекспортні і псевдоімпортні операції (вантажні митні декларації з ознаками підробки, експорт по завищених цінах / імпорт по занижених цінах або на неіснуючі компанії); придбання резидентами по договорах-дорученнях пакетів акцій (неліквідних) вітчизняних суб'єктів підприємницької діяльності в пов'язаних фірм- нерезидентів за цінами, значно вищими їх ринкової вартості, та вивід коштів за кордон; використання кореспондентських рахунків комерційних банків України (типу ЛОРО, НОСТРО); "карусельні" товарні схеми, які супроводжуються незаконним відшкодуванням податку на додану вартість.[1]
Особлива увага, яка приділяється типологізації способів (схем) відмивання "брудних" коштів у сфері ЗЕД, зумовлена тим, що упродовж останніх двох десятиліть зовнішньоекономічні операції стали одним з основних каналів витоку капіталу за межі України. Як правило, скоєння злочинів у сфері ЗЕД здійснюється за прямої або опосередкованої участі посадових осіб банківських установ. При цьому активно використовується фальсифікація інформації стосовно фінансово-господарської діяльності підприємств, оцінки вартості їхніх активів, наявності заставного майна тощо. Поряд з численними макрорівневими факторами, які впливають на стан торговельного балансу, на дефіцит рахунку поточних операцій, на від'ємне сальдо платіжного балансу країни, присутній значний ризик незаконного відшкодування ПДВ як елемента процесу легалізації кримінальних капіталів, що, у свою чергу, породжує значні дисбаланси у сфері державних фінансів і суттєво спотворює реальну макроекономічну статистику, яка використовується в подальшому для прийняття важливих управлінських рішень.
До групи ризикових операцій, в окресленому контексті, слід насамперед віднести торговельні угоди, які передбачають:[2]
- – заниження / завищення ціни на експортовані товари;
- – заниження ціни на імпортовані товари;
- – фальшиві експортно-імпортні контракти;
- – фіктивні кредитні угоди між банками і учасниками ЗЕД;
- – несвоєчасне повернення (неповернення) валютної виручки тощо.
Сучасні схеми відмивання злочинних доходів суб'єктами ЗЕД містять багато різнопланових елементів та інструментів їх реалізації. Для належного виявлення й документування нетипових і підозрілих елементів та інструментів, фахівцям, залученим до вказаної діяльності, необхідно ретельно вивчити типові, цілком легальні схеми здійснення операцій у сфері ЗЕД (у додатку Б наведені найбільш типові схеми з урахуванням правил Інкотермс 2010).[3]
З огляду на вказане, класифікувати (типологізувати) способи протиправної діяльності у сфері ЗЕД у "чистому вигляді" є досить проблематичним завданням. Зважаючи на це, наведені нижче схеми іллегалізації ЗЕД та відмивання коштів, здобутих злочинним шляхом у зазначеній сфері, є лише найбільш показовими сегментами окреслених схем.
Злочинна діяльність у сфері незаконного відшкодування податку на додану вартість по експортних операціях може бути охарактеризована такою узагальненою схемою протиправних діянь (див. рис. 7.12):
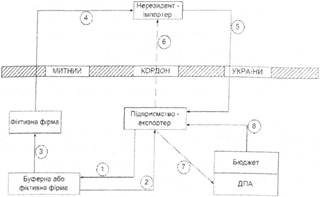
Рис. 7.12. Схема незаконного формування податкового кредиту (відшкодування ПДВ) по псевдоекспортних операціях
- 1. Для здійснення даної фінансової схеми підприємство- експортер укладає фіктивний договір з іноземною фірмою- нерезидентом, яка зареєстрована в офшорній зоні. В останній час розповсюджені факти укладання договорів з іноземними фірмами, які хоч і не є офшорними, але надають агентські послуги із представництва інтересів офшорних підприємств. Це дозволяє виключити безпосередній зв'язок по документах із офшорною компанією з усіма відповідними наслідками щодо спрощення процедур перевірки сумнівного (офшорного) контрагента.
- 2. Для отримання підстави на відшкодування ПДВ необхідною умовою є надходження валюти від імпортера на поточний рахунок підприємства-експортера. З цією метою підприємство- експортер здійснює перерахунок грошових коштів "буферній" або фіктивній фірмі (класичний варіант для уможливлення подальшого "замітання слідів" – реалізація псевдооперації через "буферну" фірму з "фіктивною") за нібито поставлену продукцію, яка буде в подальшому експортована (1).
- 3. "Буферна" або фіктивна фірма надає необхідні документи про нібито відвантажену продукцію підприємству-експортеру (2).
- 4. Грошові кошти, отримані від підприємства-експортера, можуть бути перераховані (3) і (4) прямо або опосередковано (через цілий ланцюг інших СПД із ознаками фіктивності) під фіктивний зовнішньоекономічний контракт іноземній фірмі-імпортеру через систему кореспондентських рахунків банків-нерезидентів, відкритих у комерційних банках-резидентах України (ЛОРО рахунки). В останній час у зв'язку із посиленням контролю з боку фіскальних органів за перерахуванням валюти першої категорії (долари США, Євро, британські фунти, швейцарські франки й ін.) такі грошові трансферти нерідко здійснювались у так званій "м'якій валюті" (російські рублі, лати, літи, злоті й ін.). У ланцюгу фінансових операцій використовувались можливості міжбанківського валютного ринку України, Росії та інших фінансово-кредитних установ, які здійснювали переведення грошових коштів у валюту першої категорії вже за межами України.
- 5. Отримані у вказаний спосіб від фіктивної фірми грошові кошти в подальшому використовуються іноземною фірмою- імпортером продукції для здійснення передоплати на розрахунковий рахунок підприємству-експортеру (5). Досвід розслідування правоохоронними органами такого роду схем свідчить про те, що іноземна фірма-імпортер знаходиться під контролем посадових осіб підприємства-експортера. Виконання такого роду псевдоекспортної операції дозволяє СПД-експортеру отримати безпосереднє відшкодування ПДВ із бюджету або зменшити свої податкові зобов'язання з ПДВ.
- 6. Однією з важливих умов для підприємства-експортера є документальне оформлення факту перетину митного кордону й експортування товару (6). У таких випадках виконуються наступні дії:
- – псевдоекспорт (наприклад, замість спирту в бочках вивозиться вода);
- – здійснюється виїзд транспорту без товару, використовуючи зловживання з боку співробітників митниці;
- – здійснюється фіктивне оформлення експорту (підробка вантажних митних декларацій);
- – документальне оформлення перевезення товару лише за межі митної території України й перевантаження експортованого товару на транспортні засоби контрагента в угоді. Такі дії виконуються у зв'язку з тим, що документообіг по зовнішньоекономічних контрактах потребує наявності відмітки про проходження митного контролю не тільки на митниці української сторони, але й суміжної держави.
- 7. Підставою для відшкодування з бюджету податку на додану вартість (збільшення податкового кредиту або зменшення податкових зобов'язань) є (7) і (8):
- – перерахування грошових коштів, також ПДВ, на території України постачальнику продукції (у нашому випадку постачальником товару виступає "буферна" або фіктивна фірма);
- – надходження грошових коштів із-за кордону на валютний рахунок підприємства-експортера (фактично, у розглядуваному нами випадку, надходять грошові кошти, які були перераховані фіктивною фірмою за нібито придбаний (імпортований) нею товар);
- – здійснення експортної операції (надання податковим органам вантажної митної декларації з відміткою про проходження митного контролю і про перетин митного кордону України).
У злочинних технологіях забезпечення надходження грошових коштів від підприємства-нерезидента на розрахунковий рахунок підприємства-експортера при здійсненні останнш псевдоекспортних операцій, окрім використання згаданої системи кореспондентських рахунків банків-нерезидентів, відкритих у комерційних банках-резидентах України (рахунків ЛОРО), досить поширеним є використання схеми доміцилювання векселів для проведення фінансово-розрахункових операцій (див. рис. 7.13):
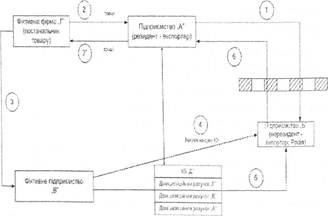
Рис. 7.13. Схема проходження фінансових операцій при псевдоекспорті
- 1. Підприємство "А" (резидент) по зовнішньоекономічному контракту "документально" постачає підприємству "Б" (нерезиденту) металопродукції© із доставкою її на кінцеву залізничну станцію на території України. Факт перетину митного кордону підтверджений відповідними документами (вантажна митна декларація з необхідними відмітками митниці) (1).
- 2. Постачання металопродукції для наступної відправки на експорт "документально" здійснюється від імені фіктивної фірми "Г" (через "буферну" фірму "В", або напряму) (3; 4).
- 3. Кошти, які надійшли на рахунок фіктивного підприємства "Г" (2'), перераховуються на поточний рахунок іншої фіктивної фірми "В". Далі зазначені грошові кошти перераховуються на доміциляційні рахунки, які відкриваються відповідно до договору доміциляції з банком. (Довідка: доміцилювання – надання банкові власником банківського рахунку права регулювати платежі за векселями власника рахунку).
- 4. Далі фіктивне підприємство "В", виходячи із домовленості із посадовими особами підприємства-нерезидента "Б", створює штучну кредиторську заборгованість перед підприемством- нерезидентом "Б" за нібито імпортовані послуги.
- 5. Підприємством-нерезидентом "Б" відкривається доміциляційний рахунок у тому ж банку (КБ "Д"), де відкритий аналогічний рахунок фіктивним підприємством "В". На доміциляційному рахунку підприємства-нерезидента грошові кошти нагромаджуються шляхом перерахування їх із доміциляційного рахунку фіктивної фірми "В" (5). Для здійснення цієї операції у відділ цінних паперів банку векселетримачем (підприємством-нерезидентом) надаються прості векселі. Цими векселями із підприємством-нерезидентом "Б" розраховувалось фіктивне підприємство "В".
- 6. За аналогічною схемою відбувається зарахування грошових коштів на доміциляційний рахунок від підприємства- нерезидента "Б" на рахунок підприємства-експортера "А" як оплата вартості товару по зовнішньоекономічному контракту.
Одним з основних способів легалізації злочинних доходів при здійсненні зовнішньоекономічних операцій є "приховування операцій". Яскравим прикладом цього способу легалізації є реалізація за заниженими відпускними цінами експортованої продукції компаніям, зареєстрованим в офшорних зонах, які реально контролюються українськими юридичними або фізичними особами. Далі підконтрольна (дочірня) офшорна компанія перепродає зазначену продукцію своїм закордонним контрагентам уже за світовими цінами, які в кілька разів перевищують відпускні, що дає змогу залишати весь прибуток на її закордонних рахунках. Варіантом заниження експортних цін є експорт кінцевої продукції під виглядом сировини, комплектуючих тощо (див. рис. 7.14).
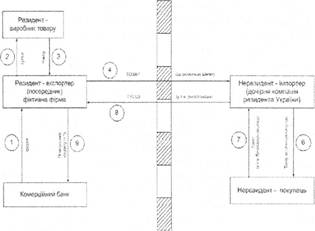
Рис. 7.14. Легалізація злочинних доходів шляхом проведення експорту товарів за заниженими цінами
У ході реалізації наведеної схеми часто використовуються "фірми-одноденки". Цей механізм передбачає створення, як правило, невеликого приватного підприємства, що займається експортом сировини або товарів і використовується як прикриття для більш солідної компанії. Найчастіше подібний механізм реалізується шляхом видачі великого кредиту комерційним банком фіктивній фірмі, створеній через підставних осіб самим банком або одним із його керівників. У такому випадку кредит банку офіційно не повертається й у подальшому списується як безнадійна заборгованість за рахунок зменшення на відповідну суму банківських резервів (при цьому посадові особи банку, насамперед бенефіціа- ри, незаконно збагачуються).[4]
Ще одним типологічним варіантом незаконного збагачення у сфері ЗЕД є завищення вартості реалізованої продукції (товарів, послуг) і, відповідно, сум податку на додану вартість, які в подальшому включаються до складу податкового кредиту (підлягають відшкодуванню). У таких випадках реалізація експортованого товару, як правило, здійснюється через декілька підприємств із ознаками фіктивності. Для приховування факту використання фіктивних СПД застосовуються можливості "буферних" ("транзитних") фірм. У ході придбання товару безпосередньо у виробників і подальшої його реалізації через ланцюг фіктивних підприємств- посередників вартість такого товару збільшується у 20 – 30 разів. Це дозволяє в подальшому суттєво збільшити задекларований обсяг податкового кредиту з ПДВ та одержати відшкодування вказаних сум із державного бюджету.
Не менш широкого розповсюдження набули псевдоімпортні операції, які супроводжуються виведенням значних обсягів валюти за кордон, що стає додатковим чинником девальвації національної грошової одиниці, особливо в кризові періоди розвитку національної економіки. Так, законом України "Про зовнішньоекономічну діяльність" передбачена можливість здійснення імпорту товарів без їх фактичного ввезення на митну територію України, коли імпортна поставка товару здійснюється в треті країни на умовах СІР ("Інкотермс 2000").[5] Відповідно, в Україні сформувалась стала тенденція: валютні кошти перераховуються за кордон і надалі спрямовуються на рахунки в іноземних банках або, у кращому випадку (у посткризовий період), повертаються в Україну під виглядом іноземних інвестицій.
Синтетичним способом відмивання коштів у сфері ЗЕД є "карусельні" товарні схеми, які супроводжуються відшкодуванням ПДВ з державного бюджету. Загальна схема "карусельного" типу включає одержання експортером грошей від імпортера- нерезидента; розрив ланцюга операцій у схемі в момент передачі грошей від експортера-резидента до імпортера-резидента; наступне виведення грошей експортерові-нерезиденту для подальшого їх "прокручування". Таким чином, відправлені за кордон платежі можуть багатократно повертатися нерезидентами в країну в карусельній схемі документальних (фіктивних) експортно-імпортних товаропотоків (див. рис. 7.15).
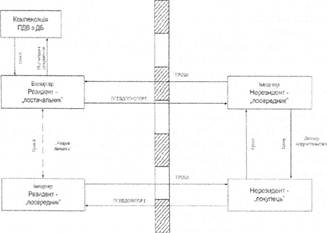
Рис. 7.15. Загальна схема "карусельного" типу, яка супроводжується незаконним відшкодуванням ПДВ
Важливим нюансом наведеної схеми є маскування другої її частини – угод між резидентом-імпортером і нерезидентом- експортером. Як правило, при передачі грошових коштів у нижній частині схеми відбувається знищення всіх паперових документів (підроблених контрактів, митної та іншої документації). Усе це відбувається через використання можливостей різного роду фіктивних СПД, оскільки в разі здійснення реального імпорту організатори схеми були б змушені заплатити ПДВ і митні платежі, одержавши в результаті збиток. Тому істотним моментом є відсутність фактичного імпорту, що супроводжується підробкою (фальсифікацією) супровідної документації.
З метою отримання незаконного відшкодування ПДВ за цією схемою "брудні кошти" нерідко прокручуються через "конвертаційні центри". При цьому на банківський рахунок фіктивної фірми вносяться кошти, на які банком купується валюта на замовлення цієї фіктивної фірми-імпортера з метою оплати товару, що має надійти з-за кордону за фіктивним зовнішньоекономічним контрактом із закордонною фірмою. У ході здійснення такого роду зовнішньоекономічних операцій злочинці віддають перевагу іноземним контрагентам із офшорних зон (напряму, або через іноземні компанії, які надають агентські послуги від імені офшорних компаній).
Для передачі коштів від резидента-експортера до резидента- імпортера часто застосовуються операції із цінними паперами, зокрема на пред'явника. Таким чином у схемі забезпечується "розрив ланцюга" документально підтверджених операцій.
Ще одним моментом, на якому слід наголосити, є те, що для здійснення повернення ПДВ з бюджету при використанні вказаної схеми найбільш уживаними варіантами перерахування грошей є такі:
- – за контрактом на умовах передоплати без подальшої поставки товару;
- – нібито за поставку товару (надання фальсифікованої вантажної митної декларації);
- – нібито за надання послуг (розробка інтернет-сайтів, програмного забезпечення, надання маркетингових послуг тощо).
Наведена схема (див. рис. 7.16) показує проходження платежів, які уможливлюють існування карусельних схем у зовнішньоекономічній діяльності.
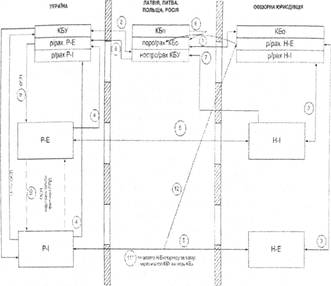
Рис. 7.16. Схема платежів, яка уможливлює існування "карусельних" схем у зовнішньоекономічній діяльності
Суть наведеної схеми полягає в наступному:
- 1) офшорний банк (КБо) відкриває міжнародний кореспондентський рахунок типу ЛОРО в банку-нерезиденті;
- 2) український банк (КБУ) відкриває міжнародний кореспондентський рахунок типу НОСТРО в тому ж таки банку- нерезиденті, в якому відкрито ЛОРО рахунок офшорного банку;
- 3) підприємства-нерезиденти (експортери та імпортери) відкривають рахунки в офшорному банку. При цьому слід зазначити, що підприємства можуть бути як офшорними, так і зареєстрованими в розвинутих респектабельних країнах;
- 4) підприємства-резиденти, що задіяні в таких схемах, відкривають розрахункові рахунки в банку-резиденті;
- 5) підприємства-резиденти (експортери та імпортери) укладають контракти на поставку продукції з України на експорт та на імпорт послуг з-за кордону:
- 6) банк-нерезидент (КБн) надає офшорному банку міжбанківський кредит шляхом перерахування наданих кредитних коштів на ЛОРО рахунок офшорного банку, відкритий у КБн;
- 7) нерезидент-імпортер учиняє дії щодо здійснення платежу з ЛОРО рахунку КБо на НОСТРО рахунок КБУ, які відкриті в банку-нерезиденті, як передоплата (або оплата) за експортовану продукцію;
- 8) український банк (КБУ) здійснює зарахування валютної виручки з НОСТРО рахунку на рахунок резидента-експортера;
- 9) резидент-експортер на повну суму валютної виручки придбає ощадні сертифікати на пред'явника (ОСП);
- 10) резидент-імпортер через ряд підставних осіб з фіктивними документами, або ж через фіктивні СПД, професійних торговців цінними паперами отримує від резидента-експортера (як оплату за поставлений "карусельний" товар, надані послуги тощо) ті самі ощадні сертифікати на пред'явника й представляє їх банку- резиденту для їх погашення;
- 11) резидент-імпортер за рахунок коштів, отриманих від погашення ощадних сертифікатів на пред'явника, здійснює оплату нерезиденту-експортеру за надані ним послуги, відвантажені товари, шляхом перерахування коштів на ЛОРО рахунок КБо, який відкритий у КБн.
- 12) після зарахування коштів на ЛОРО рахунок офшорний банк проводить погашення раніше наданого йому під реалізацію зазначеної схеми міжбанківського кредиту, після чого схема по платежах повністю закривається.
Фінансовим інструментом, який найчастіше використовується для "розриву ланцюгу" в схемах ухилення від сплати ПДВ, є ощадні сертифікати на пред'явника. СПД документально оформляє здійснення господарської операції з оплатою її вартості ощадними сертифікатами на пред'явника (з виділенням окремою стрічкою податку на додану вартість і отриманням податкової накладної від контрагента в угоді). Механізм окресленої схеми полягає в діях, зазначених на рис. 7.17.
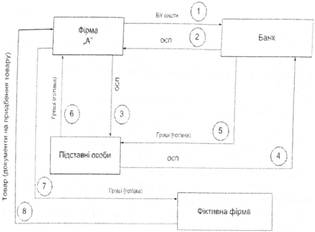
Рис. 7.17. Схема ухилення від сплати ПДВ із використанням ощадних сертифікатів на пред'явника (ОСП)
Суть наведеної схеми полягає в наступному:
- 1) придбання в банку СПД "А" по безготівковому розрахунку ощадних сертифікатів на пред'явника (без сплати податку на додану вартість) (1) і (2);
- 2) пред'явлення (як правило, через підставних осіб із використанням підроблених, утрачених документів, або ж документів осіб похилого віку) ОСП у банк для погашення і отримання через цих підставних осіб готівкових грошових коштів (3-4-5-6);
- 3) придбання фірмою "А" товару (основних засобів) у фіктивної фірми за готівку. Документальне оформлення придбання товару від фіктивної фірми (із можливим використанням у ланцюгу операцій "буферної" фірми). Виділення окремою стрічкою ПДВ і отримання податкової накладної (збільшення податкового кредиту по ПДВ) (7-8).
Поширеними є також схеми легалізації товару, завезеного в Україну контрабандним шляхом (див. рис. 7.18):
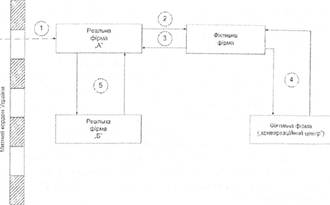
Рис. 7.18. Схема легалізації товару, завезеного контрабандним шляхом
- 1. На митну територію України контрабандним шляхом, минаючи митні пости, або шляхом приховування від митного контролю (заниження кількості товару, що ввозиться, заниження митної вартості, часткове декларування товару, ввезення одного товару під видом іншого тощо) ввозиться товар, також і підакцизний. Це дозволяє ухилитися від сплати ПДВ, митних зборів, а в окремих випадках і від сплати акцизного збору (1).
- 2. Реальна фірма "А" вказаний контрабандний товар може отримати від інших СПД або ж самостійно незаконно його ввести на митну територію України. Для його легалізації і введення в законний обіг, як правило, використовуються фіктивні СПД. У таких випадках створюється видимість придбання товару на митній території України. Фірма "А" здійснює перерахування безготівкових грошових коштів на розрахунковий рахунок фіктивної фірми. Фактично, товар від фіктивної фірми не надходить, а перераховані грошові кошти переводяться в готівку (2).
- 3. Від фіктивної фірми реальна фірма "А" отримує пакет необхідних документів, які є підставою для оприбуткування товару й здійснення операцій по його відчуженню (3).
- 4. Для приховування суті цієї операції може бути використано декілька фіктивних ("буферних", "транзитних") підприємств, а грошові кошти переводяться в готівку за допомогою конвертаційних центрів (4).
- 5. Після отримання первинних документів підприємство "А" здійснює реалізацію товару (5).
Слід зазначити, що однією з найбільш поширених схем перетину кордону контрабандними товарами є оформлення легальним платником (нерезидентом або резидентом) документації на транзит цих товарів через митну територію України. Після проходження товару на територію України попередні документи переоформлюються як такі, що регулюються договором між резидентами України, і це надає контрабандним товарам нібито законний статус.
Основні характерні ознаки угод, які лежать в основі наведених вище схем, та джерела інформації для правоохоронних органів, які підлягають вивченню і аналізу, можна звести до такого узагальненого переліку питань:
- – циклічність однотипних операцій, що здійснюються учасниками схеми;
- – використання для здійснення трансакцій фіктивних або фальсифікованих контрактів;
- – максимально стислі строки проведення розрахунків (часто упродовж одного дня);
- – первинне підтвердження поставки різними компаніями, які беруть участь у схемі, оформляється за один день;
- – участь у схемі фіктивних "фірм-оболонок", а саме: відсутність відомостей про здійснення реальної діяльності в країні реєстрації як господарюючого суб'єкта; неможливість визначити фізичне місцезнаходження; очевидна невідповідність оборотів за рахунками компанії сумам податкових платежів, що сплачуються; поєднання в одній особі функцій засновника, керівника й головного бухгалтера компанії;
- – використання в схемах, спрямованих на незаконне відшкодування ПДВ, офшорних компаній і офшорних юрисдикцій;
- – розрахункові рахунки постачальника і покупця перебувають в одному банку;
- – розрахунки покупця-нерезидента за експортований товар здійснюються з рахунку в банку резиденті (ЛОРО рахунку);
- – відсутність економічного ефекту від включення до схеми розрахунків векселів, цінних паперів на пред'явника;
- – фальсифікація імпорту товарів.
У рамках аналізу схем карусельного тину основними ознаками, на які слід звернути увагу правоохоронним органам, є такі:
- – одержання банківського кредиту або позики від юридичної особи на суму повернення ПДВ (первинне фінансування схеми);
- – невідповідність зазначеної в контракті вартості товарів або послуг їхній реальній вартості;
- – невідповідність заявленої вартості товару на митницях різних країн при вивезенні й ввезенні товару;
- – очевидна невідповідність підстав вхідних / вихідних платежів у рамках імітованого в схемі єдиного виробничого циклу;
- – проходження однієї й тієї ж суми по рахунках великої кількості учасників схеми протягом одного банківського дня;
- – пред'явлення (уперше) вимоги про відшкодування ПДВ компанією, серед контрагентів якої є підприємства з невідомим місцем розташування;
- – предмет угоди – популярні серед податкових шахраїв товари (програмне забезпечення, консалтингові послуги, оптичні елементи, пластмасові штампи тощо).
У процесі аналізу схем, пов'язаних із експортом (реалізацією) товару по занижених цінах, вивченню і аналізу підлягають:
- – дані, які характеризують певний товар;
- – рівень попиту на товар у регіоні (і загалом по Україні);
- – термін зберігання товару на складах підприємства з моменту його придбання й до моменту реалізації;
- – дані, які характеризують СПД, якому реалізується вказаний товар;
- – чи не належить це підприємство до транзитних, буферних або фіктивних фірм;
- – чи не пов'язані між собою посадові особи продавця і СПД, на адресу якого відвантажений товар, чи не знаходиться СПД- покупець під контролем СПД-продавця;
- – форма розрахунку за поставлений товар;
- – подальший рух товару від СПД-покупця;
- – чи не була ця операція суто документальною (безтоварною) на адресу фіктивної фірми (провести інвентаризацію товарно-матеріальних цінностей СПД-покупця);
- – рух грошових коштів по розрахунковому рахунку підприємства-покупця на предмет установлення використання в ланцюгу розрахунків можливостей фіктивних фірм (конвертаційних центрів);
- – рух грошових коштів на розрахунковому рахунку підприємства-покупця на предмет установлення джерела надходження коштів, які в подальшому були використані на придбання товару (установлення фактів перерахування грошових коштів СПД- продавцем товару через фіктивні підприємства для створення джерел коштів, за рахунок яких фіктивним СПД придбаваються зазначені товари в подальшому) та ін.
Отже, відмивання злочинних доходів здатне суттєво спотворити експортно-імпортні ціни, стати причиною суттєвих макроекономічних дисбалансів у країні. Найпоширенішою тактикою, яка використовується в процесі відмивання нелегальних потоків капіталу, є придбання імпортних товарів по завищених цінах і експорт по занижених цінах. Механізм відмивання доходів за допомогою "трансфертного ціноутворення" належить до проблеми, практика протидії якій у розвинутих країнах налічує не один десяток років.[6] Принагідно зазначимо, що в Україні така практика набула поширення з перших років її незалежності, однак лише в липні 2013 року зроблений суттєвий крок у напрямі її законодавчого врегулювання шляхом прийняття закону "Про внесення змін до Податкового кодексу України щодо трансфертного ціноутворення".[7]
- [1] Рекомендації Державної служби фінансового моніторингу України по виявленню схем відмивання коштів [Електронний ресурс]. – Режим доступу до ресурсу: sdfm.gov.ua/articles.php?cal_id=114&lang=uk
- [2] Шепітько В.Ю., Коновалова В.О., Журавель В.А. та ін. Розслідування злочинів у сфері господарської діяльності. – X.: Право, 2006. – 624 с.
- [3] Інкотермс: офіційні правила тлумачення торговельних термінів Міжнародної торгової палати (редакція 2010 року). Міжнародний документ від 01.01.2000 № 988-007 [Електронний ресурс] – Режим доступу до документу: zakon4jadagov.m/ laws/show/988_007
- [4] Про затвердження положення про порядок формування і використання банками України резервів для відшкодування можливих втрат за активними банківськими операціями: Постанова Національного банку України від 25.01.12 №23 (Електронний ресурс] – Режим доступу до документу: zakon4.rada.gov.ua/lawsshow/z0231-12/print1392932053382312
- [5] Про зовнішньоекономічну діяльність в Україні: Закон України від 16.04.1991 р. № 959 (із змінами і доповненнями) [Еаекгронннй ресурс] – Режим доступу до документу: zakon4.rada.gov.ua/laws/shotv/959-12/printl392932053382312
- [6] Baker W. Raymond, The Biggest Loophole in the Free-Market System // The Washington Quarterly. Осінь 1999, c. 29-46 [Електронний ресурс]. – Режим доступу: brookings.edu/~/media/research/files/articles/1999/9/autumn%20comiption%20baker/baker.pdf
- [7] Про внесення змін до Податкового кодексу України щодо трансфертного ціноутворення: Закон України від 04.07.2013 р. за № 408-VH // Голос України віл 07.08.2013 – № 145
